
Die Zentralbank widerspricht sich selbst: Der Direktor bezeichnet Wetten auf Schulden als „zentral“, der Präsident erwähnt den Sektor nicht.
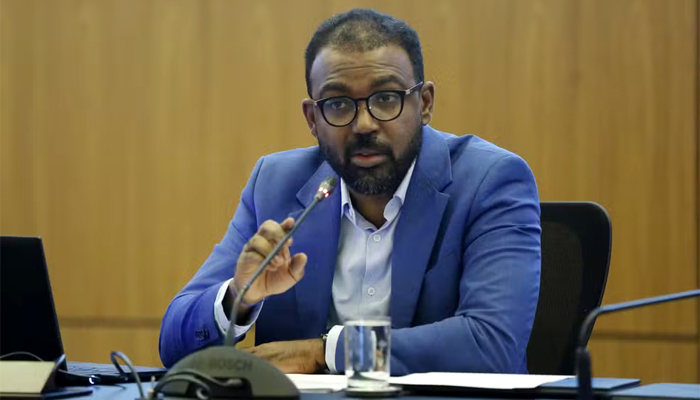
Der Aufsichtsdirektor der Zentralbank, Ailton de Aquino Santos, erklärte am Dienstag (1.) auf dem Zetta-Gipfel 2026, es sei „unbestreitbar“, dass Wetten ein „zentraler Faktor“ für die Verschuldung brasilianischer Familien seien. Er bezeichnete jede Position, die diesen Beitrag leugnet, sogar als „Fake News“. Diese Aussage steht jedoch im direkten Widerspruch zu der Diagnose, die der Präsident der Zentralbank selbst, Gabriel Galípolo, nur acht Tage zuvor öffentlich präsentiert hatte.
Aquino sprach auf dem Zetta-Gipfel 2026 in Brasília zum Thema „Stabilität, finanzielle Bürgerschaft und Wettbewerbsfähigkeit“. Laut einem Bericht von VALOR plädierte die Zentralbankdirektorin für eine genauere Prüfung der Lage des brasilianischen Kreditwesens und der Situation der Kreditnehmer.
Die bereits existierende Diagnose – und die Wetten nicht erwähnt
Bei der Eröffnung der Febraban Tech 2026 am 24. August widmete Galípolo einen Großteil seiner Rede der detaillierten, datengestützten Erläuterung der Ursachen für die Überschuldung privater Haushalte. Er nannte drei Hauptfaktoren: revolvierende Kreditkartenschulden, private Gehaltsvorschüsse und unbesicherte Privatkredite. Sportwetten wurden nicht einmal erwähnt.
Die von Galípolo präsentierten Zahlen sind konkret und nachprüfbar: Von den 96 Millionen Kreditkarteninhabern im Land haben 52,8 Millionen Schulden in Form von revolvierenden Krediten oder Ratenzahlungen mit Zinsen, wobei die monatlichen Zinssätze über 15 % liegen. Die durchschnittliche Belastung des Familieneinkommens durch Kreditkartenzahlungen stieg von 38,5 % auf 54 %. Bei privaten Gehaltskrediten hat sich das Portfolio in nur gut einem Jahr mehr als verdoppelt – von 41 Milliarden R$ im März 2025 auf 102 Milliarden R$ im Mai 2026, ein Anstieg um 145 % –, wobei die Ausfallquote von 5 % auf 6,7 % und die Zinssätze von 40,9 % auf 57 % stiegen. Die ausstehenden Salden der privaten Kredite außerhalb der Gehaltsabrechnung erreichten rund 400 Milliarden R$.
Laut dem Präsidenten der Zentralbank ist die Logik einfach: „Der Kredit, den ein Finanzinstitut vergibt, ist die Schuld, die jemand anderes aufgenommen hat.“ Das Problem konzentriert sich dort, wo das Kreditwachstum schneller war und die Zinssätze höher sind – nicht bei einem Unterhaltungsprodukt, das niemandem Kredite gewährt.
Bernardo Freire, Rechtsberater von ANJL und Gründungspartner von BetLaw, kommentierte die Verantwortungslosigkeit des Zentralbankdirektors, der sich ohne objektive Beweise zu einer schwerwiegenden Angelegenheit geäußert hatte.
„Ein Direktor der Zentralbank sollte, insbesondere wenn er sich öffentlich zu einem regulierten Sektor äußert, seine Aussagen auf offizielle Daten und objektive Beweise stützen und nicht auf persönliche Meinungen – insbesondere dann nicht, wenn diese den Aussagen des Zentralbankpräsidenten selbst und den verfügbaren offiziellen Daten über den Wettsektor widersprechen“, kommentierte Freire.
Ein Skalierungsproblem
Selbst wenn es eine gewisse Überschneidung zwischen Wettenden und Schuldnern gäbe – was an sich keinen Kausalzusammenhang beweisen würde – rechtfertigt das Verhältnis nicht die Bezeichnung „zentrales Element“. Die Bruttoeinnahmen des gesamten regulierten Wettmarktes beliefen sich 2025 auf insgesamt 37 Milliarden R$. Dies sind bereits die Nettoeinnahmen aus ausgezahlten Gewinnen, sie stellen kein der Wirtschaft „abgezogenes“ Geld dar und sind ein jährlicher Zahlungsstrom für den gesamten Sektor. Vergleicht man dies isoliert mit dem Saldo nicht lohnabgezogener Privatkredite – rund 400 Milliarden R$, mehr als zehnmal so hoch – oder mit dem Anstieg der lohnabgezogenen Privatkredite allein um 61 Milliarden R$ innerhalb von nur etwas mehr als einem Jahr, wird der Unterschied in der Größenordnung deutlich. Etwas, das zehnmal kleiner ist als eine einzelne Kreditlinie unter mehreren, als „zentrales Element“ zu bezeichnen, ist eine Aussage, die durch die eigenen Zahlen des Instituts nicht gestützt wird.
Der Trend verläuft in die entgegengesetzte Richtung.
Es gibt zudem Daten, die Aquinos These direkt widerlegen: Der durchschnittliche Einsatz brasilianischer Wettkunden sinkt, anstatt zu steigen. Er fiel von 122,00 R$ im Jahr 2025 auf 108,27 R$ im ersten Halbjahr 2026 – ein Rückgang von über 11 %. Wäre Wetten tatsächlich ein zunehmender Treiber der Verschuldung, wäre das zu erwartende Muster genau umgekehrt: Die durchschnittlichen Ausgaben würden parallel zu den Einkommensverpflichtungen steigen. Die Marktdaten zeigen jedoch genau das Gegenteil.
Verwechslung zwischen Kategorien
Die Aussage des Direktors enthält einen grundlegenden Denkfehler: Wetten sind kein Kreditinstrument. Sie verleihen kein Geld, es fallen keine Zinsen auf ausstehende Beträge an und sie begründen keine vertraglichen Schulden wie Kreditkarten, Gehaltsvorschüsse oder Privatkredite. Es ist durchaus möglich und legitim, darüber zu diskutieren, ob Wettende Einkommen, das eigentlich zur Schuldentilgung bestimmt ist, zum Spielen verwenden oder ob sie Kredite zur Finanzierung von Wetten aufnehmen. Dies ist jedoch eine verhaltenswissenschaftliche Hypothese zur Einkommensverteilung; sie ist nicht gleichzusetzen mit der Aussage, Wetten seien ein „zentrales und unbestreitbares Element“ der Verschuldung im selben Sinne wie revolvierende Kreditkarten und Gehaltsvorschüsse – die ja selbst Schuldinstrumente darstellen.
Der Punkt, der mehr Aufmerksamkeit verdient hätte – und übersehen wurde
Ironischerweise wurde der schlüssigste Teil von Aquinos Rede am wenigsten diskutiert: die Frage nach digitalen Geldbörsen, die „Kredite für Wetten umgehen und bereitstellen“ könnten. Dies ist ein wichtiges Thema für die Aufsicht – die Nachverfolgbarkeit von Geldflüssen über Pix Crédito und die Transparenz der Gesamtkosten –, doch es geht dabei um Zahlungsmethoden und Betrugsprävention, nicht darum, die Verschuldung pauschal dem Wetten zuzuschreiben. Indem die Rede die beiden Argumente zu einem einzigen Satz zusammenfasst, verliert sie genau dort an technischer Präzision, wo sie diese am dringendsten bräuchte.
Das zugrundeliegende Problem
Wenn die Zentralbank selbst, vertreten durch ihren Präsidenten, eine detaillierte Analyse der Verschuldung privater Haushalte vorgelegt hat, ohne Spekulationsgeschäfte zu erwähnen, dann ist es nicht bloß eine Meinungsverschiedenheit, diesen Sektor acht Tage später – innerhalb desselben Gremiums und unter derselben Autorität – als „zentrales und unbestreitbares Element“ zu bezeichnen. Es handelt sich um einen internen Widerspruch, den die Institution aufklären sollte: Welche der beiden Interpretationen entspricht der Position der Zentralbank?
