
Los bancos adoptan normas más estrictas para combatir las cuentas fraudulentas y el juego ilegal en el sistema financiero.
La Federación Brasileña de Bancos (FEBRABAN) comienza a aplicar, a partir de este lunes (27), un conjunto de nuevas normas para combatir el uso del sistema financiero por parte del crimen organizado en Brasil. Las medidas surgen como respuesta a la Operación Carbono Oculto, que desmanteló una red multimillonaria de lavado de dinero que involucraba al Primer Comando de la Capital (PCC) y gasolineras.
Las directrices forman parte de un sistema de autorregulación para el sector bancario, que complementa la legislación aprobada por el Congreso Nacional y las regulaciones oficiales del Banco Central. El modelo busca eliminar las lagunas legales que han permitido operaciones fraudulentas a gran escala en el sistema financiero brasileño.
En la autorregulación participan las siguientes instituciones: ABC Brasil, BMG, Bradesco, BTG Pactual, Citibank, Sicredi, Daycoval, BRB, Banco do Brasil, Banco do Estado do Pará, Banco do Estado do Rio Grande do Sul, Banco do Nordeste do Brasil, Fibra, JP Morgan, Banco Mercantil, Original, Pan, Safra, Santander, Banco Toyota, Banco Volkswagen, Banco Votorantim, Bank of China (Brasil), Caixa Econômica Federal e Itaú. Unibanco.
“Estamos marcando un hito en el proceso de depurar relaciones tóxicas con clientes que alquilan o venden sus cuentas y que recurren al sistema financiero como canal para blanquear fondos provenientes de estafas, fraudes y ciberataques, así como para blanquear dinero ilícito proveniente de delitos. Los bancos no pueden, bajo ninguna circunstancia, permitir la apertura y el mantenimiento de cuentas ficticias, cuentas fantasma y cuentas de apuestas ilegales, y por eso estamos estableciendo procedimientos obligatorios para que todos los bancos regulen el sector y frenen este tipo de delito”, comentó Isaac Sidney, presidente de Febraban.
El plazo para que las fintechs que operan sin la autorización completa del Banco Central cumplan con la normativa se ha reducido significativamente. El período original, que se extendía de 2020 a 2029, ahora tiene como límite junio de 2026, siguiendo una sugerencia de los propios bancos a través de FEBRABAN (Federación Brasileña de Bancos).
Las nuevas instituciones financieras que se verían sujetas a las normas más flexibles se enfrentan a restricciones significativas: no pueden abrir cuentas ni operar dentro del sistema PIX. A partir de hoy, entran en vigor procedimientos específicos para identificar y cerrar tres tipos de cuentas problemáticas: cuentas "ficticias", abiertas con el consentimiento del titular y que permiten transacciones de terceros; cuentas "frías", creadas con datos personales robados; y cuentas vinculadas a sitios de apuestas ilegales.
Uno de los principales ejes de la iniciativa es precisamente crear mecanismos eficientes para evitar que los bancos sean utilizados como intermediarios por plataformas de apuestas ilegales, que mueven importantes cantidades de dinero a través del sistema financiero nacional.
En 2020, una ley permitió a las entidades de pago y fintechs operar sin autorización previa del Banco Central. Con el aumento del fraude electrónico, que alcanzó los R$ 10,2 millones en 2024, se hizo evidente la necesidad de un mayor control sobre estas operaciones.
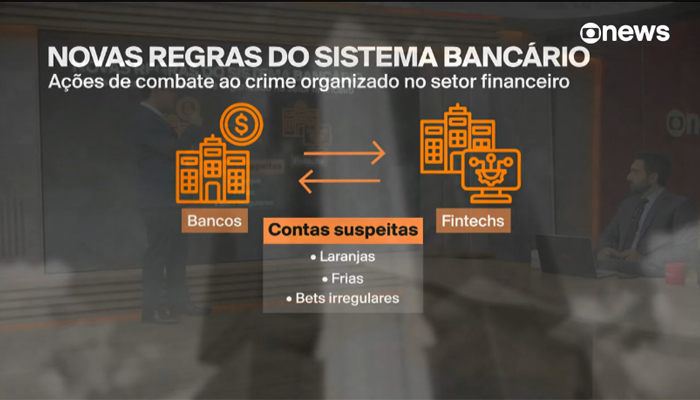
La iniciativa de autorregulación ya cuenta con la participación de 25 instituciones financieras, que representan más del 90% de los bancos con cuentas de depósito y corrientes en el país. FEBRABAN pretende ampliar esta participación a los 115 bancos asociados a la entidad, con especial atención a la banca minorista.
Isaac Sidney, presidente de Febraban, destacó la importancia de esta iniciativa: “La cadena de recursos ilícitos, la cadena de recursos que proviene del crimen organizado o de estafas, fraudes y atentados, esa cadena necesita ser interrumpida”.
FEBRABAN ha establecido diferentes directrices para el manejo de cuentas frías y cuentas ficticias. En el caso de las cuentas frías, los bancos serán más cautelosos al cerrarlas de inmediato, reconociendo que hay una víctima involucrada, generalmente alguien cuyos datos fueron robados para la apertura fraudulenta de la cuenta.
Por otro lado, las cuentas identificadas como "cuentas ficticias" recibirán un tratamiento más riguroso. FEBRABAN considera que estos titulares han entrado en el mundo de la delincuencia al permitir que sus cuentas se utilicen como canal para fondos ilícitos, ya sea para albergar, ocultar o blanquear dinero.
El Banco Central implementó recientemente un conjunto de 26 regulaciones para mejorar el marco regulatorio de los métodos de pago, en respuesta directa a las solicitudes de FEBRABAN (Federación Brasileña de Bancos). Entre las medidas se encuentra la obligación de bloquear y suspender las transacciones en cuentas identificadas como fraudulentas.
Aproximadamente 1.500 fintechs comenzaron a operar sin la supervisión directa del Banco Central. Si bien muchas fintechs de buena reputación ofrecen servicios financieros legítimos, varias de estas empresas permanecieron al margen de la regulación y la supervisión, creando una laguna legal que el crimen organizado explotó.
Tras una revisión exhaustiva de las cuentas sospechosas, las instituciones financieras deberán reportar todas las cuentas fraudulentas identificadas y cerradas a FEBRABAN (Federación Brasileña de Bancos) y al Banco Central. Este monitoreo también se extenderá a las cuentas vinculadas a sitios de apuestas ilegales, que representan aproximadamente el 40% del mercado de apuestas en Brasil, según datos de FEBRABAN.
La pregunta que plantean los expertos es: "¿Pero no hay forma de identificar esto, porque como todo se realiza mediante transacciones, no se monitorea ni se puede monitorear?". Esta preocupación refleja los desafíos que enfrentan las autoridades para rastrear el flujo de fondos ilícitos en el sistema financiero nacional.
El presidente de Febraban, Isaac Sidney, reforzó la postura de la organización sobre el sistema PIX, destacando que este mecanismo no favorece las actividades delictivas más que otros métodos de pago disponibles en Brasil. "Presentamos un argumento que demuestra que PIX es un instrumento que no se utiliza para cometer delitos, excepto por personas que utilizarían cualquier otro método de pago", afirmó.
Sidney enfatizó la importancia de la autorregulación implementada recientemente por el sector bancario. "Con esta 'autorregulación' que implementamos hoy, entendemos que es un hito importante para depurar y eliminar del sistema bancario las relaciones corruptas con los clientes e identificar quién trabaja o no para el crimen organizado", afirmó.
Obligaciones de los bancos bajo la nueva normativa (vigente a partir del 27 de octubre):
⇒ Políticas estrictas y criterios propios para verificar cuentas fraudulentas (cuentas "ficticias" y "frías") y cuentas utilizadas por sitios de apuestas irregulares.
⇒ Rechazo de transacciones y cierre inmediato de cuentas ilícitas, con notificación al titular de la cuenta.
⇒ Reporte obligatorio al Banco Central, permitiendo el intercambio de información entre instituciones financieras.
⇒ Seguimiento y supervisión del proceso por parte del órgano de Autorregulación de Febraban, que podrá solicitar, en cualquier momento, evidencias de denuncia y cierre de cuentas ilícitas.
⇒ Participación activa de los departamentos de prevención de fraude, blanqueo de capitales, jurídico y del defensor del pueblo de los bancos, que también participaron en la elaboración de la nueva normativa.
⇒ En caso de incumplimiento se aplicarán sanciones que irán desde la pronta corrección de conducta y amonestaciones hasta la exclusión del sistema de Autorregulación.
Instituciones participantes de la Autorregulación de Febraban: ABC Brasil, BMG, Bradesco, BTG Pactual, Citibank, Sicredi, Daycoval, BRB, Banco do Brasil, Banco do Estado do Pará, Banco do Estado do Rio Grande do Sul, Banco do Nordeste do Brasil, Fibra, JP Morgan, Banco Mercantil, Original, Pan, Safra, Santander, Banco Toyota, Banco Volkswagen, Banco Votorantim, Bank of China (Brasil), Caixa Econômica Federal e Itaú Unibanco.
Obligaciones adicionales de los bancos:
⇒ Mantener políticas internas establecidas para identificar y cerrar cuentas sospechosas.
⇒ Presentar declaración de conformidad al Consejo de Autorregulación de Febraban, elaborada por un área independiente, Auditoría Interna, Cumplimiento o Controles Internos.
⇒ Promover, con el apoyo de Febraban, iniciativas de comunicación, orientación y educación para la prevención de estafas y fraudes.
Cargo del Director de Autorregulación de Febraban, Amaury Oliva:
El creciente y alarmante aumento de fraudes y estafas en el sistema financiero exige la implementación de medidas efectivas, especialmente en lo que respecta al uso de cuentas de paso, más conocidas como cuentas ficticias. Estas cuentas actualmente reciben y transfieren fondos provenientes de transacciones ilegales o sospechosas, lo que facilita diversas prácticas delictivas.

