El gobierno que amenaza con prohibir las apuestas es el mismo que prevé obtener miles de millones en ingresos procedentes de ellas en el presupuesto de 2027.
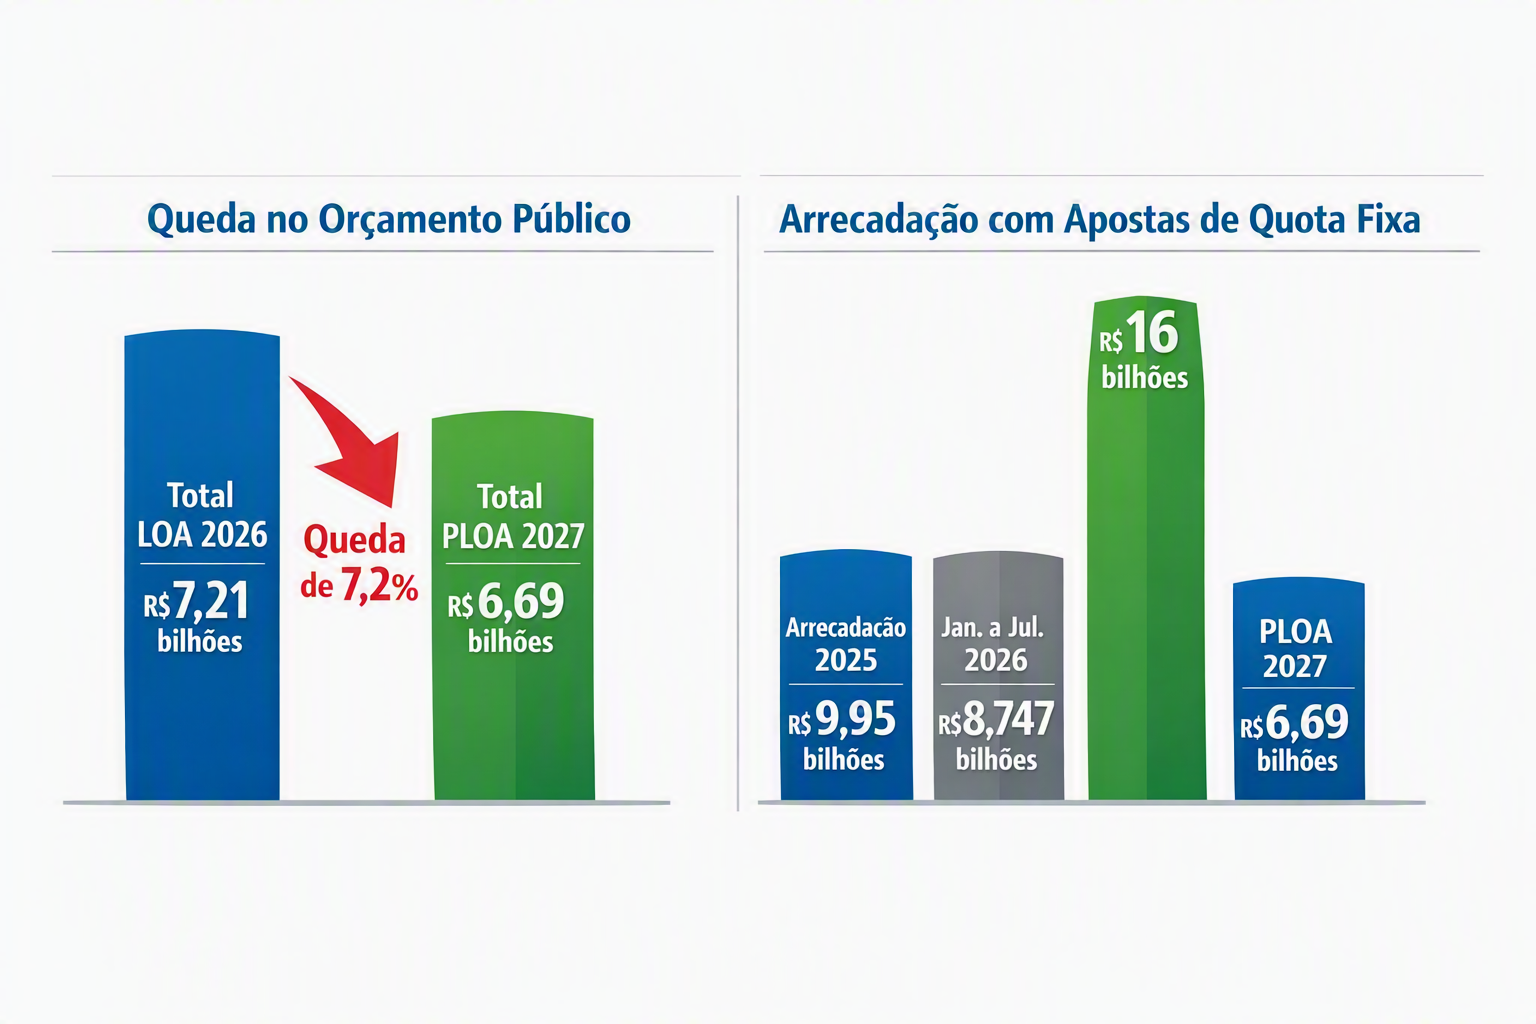
El Proyecto de Presupuesto Anual 2027 (PLOA), presentado al Congreso Nacional el 31 de agosto, proyecta un total de R$ 6,69 millones en las cuatro partidas presupuestarias específicas vinculadas a las apuestas de cuotas fijas, un valor un 7,2% inferior al ya aprobado en la Ley de Presupuesto Anual 2026 (LOA) para estas mismas partidas. Esta disminución es notable en un momento en que el mercado regulado ha estado registrando un crecimiento de ingresos. Pero los datos, analizados partida por partida, revelan algo más interesante que una simple subestimación: una partida específica de apuestas se está disolviendo dentro de la nueva Contribución en Bienes y Servicios (CBS), lo que reduce la capacidad de rastrear, en el Presupuesto, cuánto contribuye efectivamente el sector a las arcas públicas.
Las cuatro categorías, año tras año.
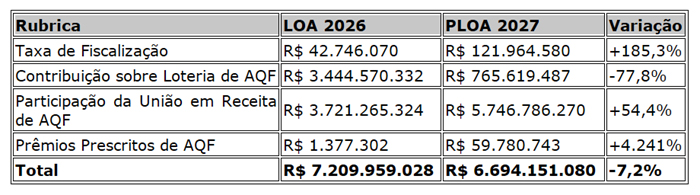
BNLData cotejó los datos oficiales de la Ley de Presupuesto de 2026 (Volumen I, Tabla “Ingresos de los Presupuestos Fiscales y de Seguridad Social por Naturaleza, Fuente de Recursos y Ámbito”) con los del Proyecto de Ley de Presupuesto de 2027 en las cuatro partidas presupuestarias que identifican explícitamente las apuestas de cuotas fijas:
El resultado es notable porque contradice la tendencia real de los ingresos. Según los informes mensuales del Servicio Federal de Ingresos presentados por los auditores fiscales Claudemir Malaquias y Marcelo Gomide, el país recaudó R$ 9,95 millones en impuestos sobre apuestas y loterías a lo largo de 2025. Solo en los primeros siete meses de 2026, los ingresos ya totalizaron R$ 8,747 millones; los propios auditores del Servicio de Ingresos proyectan que el año debería cerrar cerca de R$ 16 millones, lo que sería un récord. Además, la tasa de contribución sobre los Ingresos Brutos del Juego (GGR) aumenta del 13% en 2026 al 14% en 2027, en virtud de la Ley Complementaria N° 224/2025, que, en principio, debería impulsar los ingresos al alza, no a la baja.
La contradicción es evidente: lo que el gobierno ya está recaudando en 2026 y lo que proyecta para 2027.
En comparación con las cifras de ingresos reales, la cifra del PLOA (Propuesta de Ley de Presupuesto) de 2027 resulta aún más difícil de justificar. Según los informes mensuales del Servicio de Ingresos Federales, presentados por los auditores fiscales Claudemir Malaquias y Marcelo Gomide:
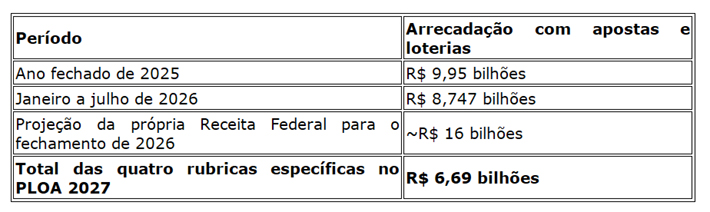
Los ingresos en 2026 están creciendo a un ritmo significativo: un 83,3 % en el primer semestre del año en comparación con el mismo período de 2025, muy por encima de la inflación o el crecimiento del PIB. Este crecimiento se debe a la consolidación del mercado regulado y al aumento del tipo impositivo del GGR (del 12 % al 13 % este año y al 14 % en 2027, en virtud de la Ley Complementaria 224/2025). Si se confirma este ritmo, 2026 debería cerrar como el mejor año en términos de ingresos del sector desde la entrada en vigor de la regulación, batiendo récords.
Ante este panorama, el total del Presupuesto de 2027 para las cuatro partidas presupuestarias específicas —R$ 6,69 millones— resulta contradictorio: es inferior a lo que el Gobierno Federal ya había recaudado en todo el año 2025 y representa menos de la mitad de la propia estimación del Servicio Federal de Ingresos para finales de 2026. Aun considerando que la base de comparación del Servicio Federal de Ingresos (impuestos y contribuciones agregadas sobre "apuestas y loterías") no es idéntica, partida por partida, a las cuatro partidas específicas del Presupuesto, la diferencia de escala —más de R$ 9 millones entre el final proyectado de 2026 y el total presupuestado para 2027— no se explica completamente por la reclasificación contable antes mencionada. Una parte significativa permanece sin una explicación clara, lo que refuerza la necesidad de que el Ministerio de Hacienda detalle públicamente los supuestos utilizados para proyectar los ingresos del sector el próximo año.
¿Dónde está el vacío legal?: la contribución a la lotería AQF
La totalidad de la disminución se concentra en una sola partida: la "Contribución a las apuestas de lotería de cuotas fijas" baja de R$ 3,44 millones (LOA 2026) a R$ 765,6 millones (PLOA 2027), una reducción de casi el 78%. Esta contribución es equivalente al impuesto PIS/Cofins: se aplica sobre los ingresos de los operadores.
La explicación más probable no es una contracción del sector, sino el calendario de la reforma tributaria. A partir de 2027, entrará en vigor la CBS (Contribución sobre Bienes y Servicios), que sustituirá al PIS/Cofins (Programa de Integración Social/Contribución a la Financiación de la Seguridad Social) en la mayor parte de la economía, incluyendo, al parecer, esta contribución específica sobre las apuestas. El texto del Proyecto de Ley de Directrices Presupuestarias de 2027 (PLN n.º 2/2026), que se tramitó en el Congreso, ya anticipa este cambio: en el Cuadro XXVI («Gastos Tributarios - Proyecciones LDO 2027»), relativo a la CBS, hay una línea específica llamada «Concursos y Apuestas Pronósticas» , descrita como un «régimen específico para la incidencia de la CBS en concursos predictivos, en medios físicos o virtuales, incluyendo todas las modalidades de lotería, incluidas las apuestas de cuotas fijas», con base en los artículos 244 a 250 de la Ley Complementaria n.º 214/2025.
En otras palabras, es muy probable que el dinero que actualmente aparece bajo el epígrafe "Contribución a la Lotería AQF" no desaparezca, sino que se incorpore al CBS a partir de 2027.
El problema: esta migración dificulta el seguimiento del sector en el Presupuesto.
He aquí el punto que interesa al debate público. El CBS aparece en el Presupuesto 2027 como una cifra única y agregada para toda la economía —R$ 636 mil millones— sin desglose por sector. El propio Ministro de Hacienda, Darío Durigan, declaró que la proyección del Impuesto Selectivo (el "impuesto al pecado", que también se aplica a las apuestas) solo toma como referencia la carga tributaria actual del IPI, ya que las tasas específicas por sector "aún no se han enviado al Congreso". Lo mismo ocurre con el CBS: la metodología para calcular las tasas aún depende de la validación del Tribunal Federal de Cuentas (TCU) y del Senado, con fecha límite el 15 de diciembre.
Esto significa que la parte específica de las apuestas de cuotas fijas dentro del CBS de 2027 —que reemplaza la antigua “Contribución a la Lotería AQF”— se vuelve invisible en el presupuesto público. La partida que actualmente permite a periodistas, parlamentarios y al Tribunal de Cuentas hacer un seguimiento mensual de cuánto aporta el sector regulado a las arcas federales deja de existir de forma aislada, disuelta en una cifra que engloba a todos los sectores de la economía sujetos al CBS.
Lo que permanece bajo el control directo del gobierno crece.
Cabe destacar que no todas las comparaciones apuntan a una menor transparencia. El concepto "Participación sindical en los ingresos de la lotería del AQF" —que no se ve afectado por la transición del CBS, ya que es una participación/regalía y no una contribución sobre los ingresos— aumenta un 54,4% en el PLOA de 2027, de R$ 3,72 millones a R$ 5,75 millones. Es el mayor de los cuatro conceptos y el que mejor refleja el crecimiento real del mercado. La tasa de inspección, a su vez, se triplica con creces (+185%), corrigiendo una distorsión que ya existía en el presupuesto anterior: el LOA de 2026 había presupuestado solo R$ 42,7 millones para esta tasa, cuando el propio sector ya había recaudado alrededor de R$ 95,5 millones solo en 2025 —un caso concreto de subestimación en un concepto que no tiene relación con la reforma tributaria.
El secretismo no se limita a CBS: el tipo impositivo selectivo para las apuestas ya existe, pero se mantiene en secreto.
La pérdida de precisión no se limita a CBS. Un informe del diario O Globo publicado este lunes (31) reveló que el Ministerio de Hacienda ya ha definido internamente la tasa del Impuesto Selectivo que se aplicará a las apuestas a partir de 2027, pero decidió mantenerla en secreto, e incluso podría modificarla antes de enviar el proyecto de ley o la Medida Provisional al Congreso. Según el ministro Darío Durigan, la estrategia de calibración busca un delicado equilibrio: un porcentaje demasiado bajo haría irrelevante el cargo, pero un porcentaje demasiado alto tendría dos efectos indeseables desde el punto de vista del gobierno: fortalecería la influencia del lobby del sector de las apuestas en el Congreso e impulsaría a más operadores a la ilegalidad, replicando el problema ya observado cuando la tributación de los cigarrillos y las bebidas se descalibra.
El paralelismo que establece el propio gobierno —entre las apuestas y productos como los cigarrillos y las bebidas alcohólicas, cuya tributación históricamente deficiente alimenta el mercado ilegal— refuerza la idea de que las apuestas se enmarcan dentro de la lógica de un «impuesto al vicio» que subyace al Impuesto Selectivo en su conjunto. Pero también ilustra cómo dos elementos centrales del marco tributario de 2027 para el sector —la participación de CBS y la tasa IS— llegan al Congreso sin que el público, los parlamentarios ni siquiera los operadores del mercado regulado sepan con precisión cuál será la carga tributaria real a partir de enero.
¿Qué significa esto para el debate político?
El momento no podría ser más delicado. Si bien los ingresos por apuestas se utilizan como argumento para la consolidación fiscal —la propia Ley de Directrices Presupuestarias de 2027 reconoce que la Ley Complementaria 224/2025, que incrementó los ingresos por apuestas para áreas sociales, tiene un papel relevante en las cuentas públicas— y si bien gastos como los del Fondo Nacional de Seguridad Pública (financiado parcialmente por las apuestas) están protegidos de los recortes presupuestarios, la partida específica que permite medir esta contribución pierde claridad precisamente en el año en que se intensifica la "demonización" política del sector, con articulaciones en torno a una posible Acción Directa de Inconstitucionalidad (ADI) por parte de Lula contra la legislación sobre apuestas y ADI pendientes ante el Tribunal Supremo Federal (TSF) bajo la ponencia del Ministro Luiz Fux.
Por lo tanto, no se trata de que el gobierno esté "ocultando" los ingresos de las casas de apuestas; la explicación técnica de la migración al CBS (Impuesto sobre Bienes y Servicios) es coherente y verificable. Sin embargo, el efecto práctico es una pérdida de detalle precisamente en la información que permitiría a la sociedad monitorear, de forma aislada, la carga fiscal real del sector; información que actualmente utilizan tanto quienes defienden como quienes atacan el mercado regulado.
La otra cara
Cabe señalar que la opacidad del CBS (Impuesto sobre Bienes y Servicios) no es una medida dirigida específicamente contra las empresas de apuestas: afecta por igual a decenas de otros sectores de la economía que actualmente recaudan el PIS/Cofins (Programa de Integración Social/Contribución al Financiamiento de la Seguridad Social) por separado y que comenzarán a recaudar el CBS de forma agregada. Esto es un efecto secundario de la reforma tributaria general, aprobada con amplio respaldo en el Congreso, y no una decisión deliberada del Ministerio de Hacienda o del Ministerio de Planificación y Presupuesto para reducir la transparencia específica del sector de las apuestas. Los auditores del Servicio Federal de Ingresos y del Tribunal Federal de Cuentas aún pueden, en teoría, elaborar informes sectoriales específicos fuera del Presupuesto —como ya lo hacen hoy con los saldos mensuales de ingresos—, aunque el propio presupuesto ya no permite este desglose automático.