
Les jeux d'argent en ligne augmentent les taux de défaut de paiement de 20 % et réduisent le crédit de 16 %.
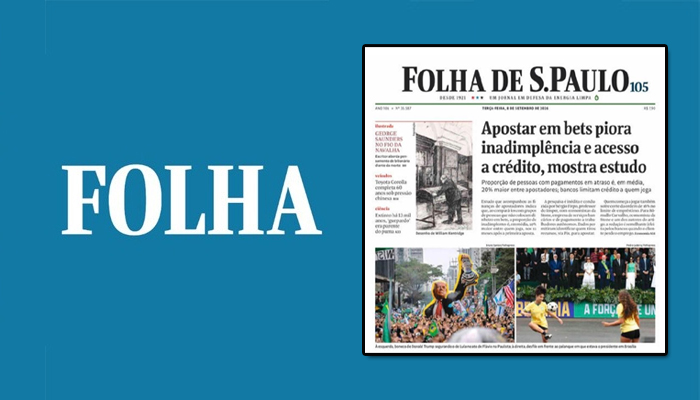
Une étude novatrice sur les effets des jeux d'argent en ligne sur les finances personnelles a conclu que le fait de commencer à jouer sur des sites de paris augmente en moyenne de 20 % la proportion de joueurs ayant des retards de paiement, comparativement à ceux qui ne jouent pas. L'étude a également révélé que les banques réduisent la limite de crédit disponible jusqu'à 16 % pour les personnes qui s'inscrivent sur des plateformes de jeux d'argent.
Cette recherche a été menée par Sérgio Firpo, professeur à l'Insper, et des économistes de Stone, une société de services bancaires et de paiement. Les résultats ont été publiés par Folha de S.Paulo ce mardi 8 septembre. L'article, intitulé « Paris en ligne et difficultés financières : le cas du Brésil », n'a pas encore paru dans une revue scientifique.
La méthodologie de l'étude compare les parieurs ayant placé leur premier pari après janvier 2025, date de la réglementation des jeux d'argent au Brésil, à des personnes au profil similaire n'ayant jamais joué. Les données relatives aux transactions bancaires proviennent de la clientèle de Stone ; les indicateurs de défaut de paiement et d'accès au crédit sont fournis par la Banque centrale.
Carte impayée et crédit réduit.
Parmi les parieurs suivis, la part des factures de carte de crédit impayées a augmenté de 38,7 % au cours de la première année suivant le début des paris, même en tenant compte des variations observées chez les non-parieurs. Cet effet est particulièrement marqué chez les joueurs qui consacrent une part importante de leurs revenus aux plateformes de paris ; un parieur sur dix y consacre plus de 20 % de ses dépenses mensuelles.
« Les taux de défaut de paiement augmentent pour une raison simple », a déclaré Firpo. « L’argent que les parieurs envoient aux sites de paris n’est plus disponible pour régler leurs factures. Et pour une partie d’entre eux, il ne s’agit pas d’une petite somme. Un parieur sur dix consacre plus de 20 % du total de ses retraits mensuels aux sites de paris. Lorsqu’un cinquième du budget disparaît ainsi, une facture qui aurait dû être payée ne l’est plus. »
Outre les taux de défaut de paiement, l'étude a mis en évidence un resserrement de l'accès au crédit pour les joueurs. Le plafond de prêt disponible a diminué, en moyenne, de 16 % par rapport à ce qu'il était avant que le joueur ne commence à jouer, en tenant compte de l'évolution générale du crédit dans l'économie. Rômullo Carvalho, économiste chez Stone et co-auteur de l'article, a indiqué que cette baisse est comparable à celle du crédit induite par les pertes d'emploi. Un mémoire de master soutenu en 2023 à la PUC de Rio, par l'économiste Natália Corado, estimait que les licenciements dans le cadre de restructurations collectives entraînent une diminution d'environ 20 % du plafond de crédit des cartes de crédit des salariés.
Les joueurs perdent plus qu'ils ne gagnent.
L'analyse des données transactionnelles révèle que 82,5 % des parieurs ne reçoivent aucun remboursement des plateformes de paris durant les six premiers mois. Pendant cette même période, 90,8 % ont déposé davantage d'argent sur les sites de paris qu'ils n'en ont reçu en retour.
L'étude a également mis en évidence une tendance inverse : une partie des paris semblent être motivés par des difficultés financières préexistantes, c'est-à-dire que des personnes déjà endettées ont recours aux plateformes de jeux d'argent.
Carvalho estimait que les effets constatés chez les clients de Stone tendaient à sous-estimer l'impact sur les parieurs brésiliens dans leur ensemble. En effet, les clients de Stone sont, en moyenne, plus âgés que le profil général des parieurs du pays, selon les données du Secrétariat des Prix et des Paris du Ministère des Finances. L'étude elle-même a révélé que les jeunes consacrent une part plus importante de leurs revenus aux paris et présentent des taux de défaut de paiement plus élevés, ce qui signifie que la tranche d'âge la plus exposée au risque est sous-représentée dans l'échantillon.
Effets macroéconomiques et débat sur la réglementation.
Carvalho a déclaré qu'il fallait tenir compte des effets globaux du secteur sur l'économie. « Nous ne l'avons pas mesuré, mais nous savons que 25 millions de Brésiliens jouent aux jeux de hasard, selon le ministère des Finances. Puisque notre étude a mis en évidence un effet de contraction du crédit, il est probable que cet effet se répercute sur l'ensemble des joueurs. Donc, oui, il y a probablement des répercussions macroéconomiques. »
Firpo et Carvalho plaident tous deux pour un encadrement plus strict du secteur. Firpo affirme que les casinos en ligne, notamment les jeux comme « Tiger Rider », représentent le risque le plus important en raison de leur fonctionnement continu, de leur résolution instantanée et de leur répétition. Il estime nécessaire d'« y imposer des limites strictes et de fixer des coûts clairs ». Carvalho, quant à lui, remet en question l'efficacité de la taxe de 13 % prélevée sur le montant total des mises moins les gains versés par les plateformes. « Ce secteur est en pleine expansion », déclare-t-il. « Si l'objectif de cette taxation est, comme pour le tabac, de réduire la consommation, le niveau actuel ne semble pas efficace. Cette taxation n'est pas efficace pour contenir le volume des mises. »
Ce à quoi l'étude d'Insper et Stone sur les paris et les défauts de paiement ne répond pas.

