Les banques adoptent des règles plus strictes pour lutter contre les comptes frauduleux et les jeux d'argent illégaux au sein du système financier.
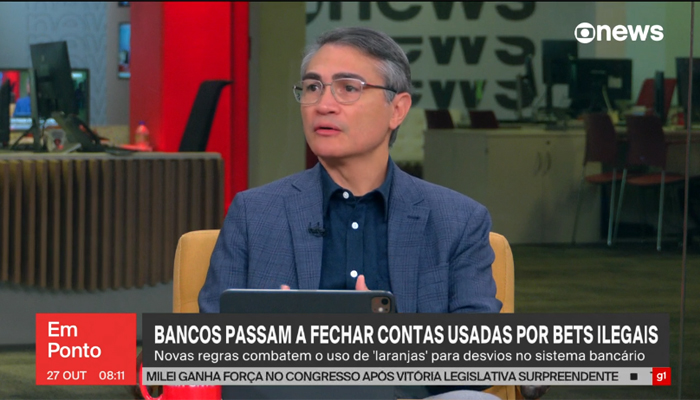
La Fédération brésilienne des banques (FEBRABAN) applique, à compter de ce lundi 27, un ensemble de nouvelles règles visant à lutter contre l'utilisation du système financier par le crime organisé au Brésil. Ces mesures font suite à l'opération Hidden Carbon, qui a permis de démanteler un système de blanchiment d'argent d'un milliard de dollars impliquant le Premier Commandement de la Capitale (PCC) et des stations-service.
Ces lignes directrices s'inscrivent dans un système d'autorégulation du secteur bancaire, qui complète la législation approuvée par le Congrès national et la réglementation officielle de la Banque centrale. Ce modèle vise à combler les lacunes qui ont permis des opérations frauduleuses à grande échelle au sein du système financier brésilien.
Les institutions suivantes participent à l'autorégulation : ABC Brasil, BMG, Bradesco, BTG Pactual, Citibank, Sicredi, Daycoval, BRB, Banco do Brasil, Banco do Estado do Pará, Banco do Estado do Rio Grande do Sul, Banco do Nordeste do Brasil, Fibra, JP Morgan, Banco Mercantil, Original, Pan, Safra, Santander, Banco Toyota, Banco Volkswagen, Banco. Votorantim, Banque de Chine (Brésil), Caixa Econômica Federal et Itaú Unibanco.
« Nous franchissons une étape importante dans le processus d'élimination des relations toxiques avec les clients qui louent ou vendent leurs comptes et qui utilisent le système financier pour blanchir des fonds provenant d'escroqueries, de fraudes et de cyberattaques, ainsi que de l'argent sale issu de la criminalité. Les banques ne peuvent en aucun cas autoriser l'ouverture et la gestion de comptes fictifs, de comptes écrans et de comptes de paris illégaux. C'est pourquoi nous mettons en place des procédures obligatoires pour toutes les banques afin de réglementer le secteur et d'endiguer ce type de criminalité », a déclaré Isaac Sidney, président de Febraban.
Le délai imparti aux fintechs opérant sans autorisation complète de la Banque centrale pour se conformer à la réglementation a été considérablement réduit. Initialement fixé de 2020 à 2029, il est désormais prolongé jusqu'en juin 2026, suite à une proposition des banques elles-mêmes, par l'intermédiaire de la FEBRABAN (Fédération brésilienne des banques).
Les nouveaux établissements financiers relevant des règles les plus souples seront soumis à d'importantes restrictions : ils ne pourront ni ouvrir de comptes ni opérer au sein du système PIX. À compter d'aujourd'hui, des procédures spécifiques entrent en vigueur pour identifier et clôturer trois types de comptes problématiques : les comptes « fictifs », ouverts avec le consentement du titulaire et permettant des transactions par des tiers ; les comptes « froids », créés à partir de données personnelles volées ; et les comptes liés à des sites de paris illégaux.
L'un des principaux objectifs de cette initiative est précisément de créer des mécanismes efficaces pour empêcher que les banques ne soient utilisées comme intermédiaires par les plateformes de paris illégales, qui font transiter des sommes importantes d'argent par le système financier national.
En 2020, une loi a autorisé les établissements de paiement et les fintechs à opérer sans autorisation préalable de la Banque centrale. Face à la hausse de la fraude électronique, qui a atteint 10,2 milliards de reais en 2024, la nécessité d'un contrôle accru de ces opérations est devenue évidente.
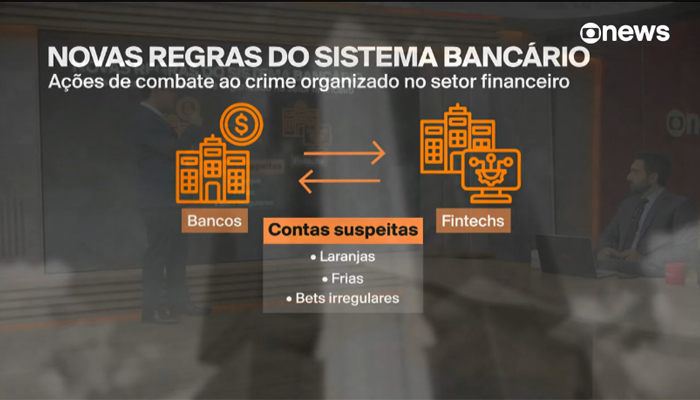
L’initiative d’autorégulation compte déjà 25 institutions financières participantes, soit plus de 90 % des banques détenant des comptes de dépôt et des comptes courants dans le pays. FEBRABAN entend étendre cette participation à l’ensemble des 115 banques qui lui sont associées, en privilégiant notamment les banques de détail.
Isaac Sidney, président de Febraban, a souligné l'importance de cette initiative : « La chaîne des ressources illicites, la chaîne des ressources qui provient du crime organisé ou des escroqueries, des fraudes et des attaques, cette chaîne doit être interrompue. »
FEBRABAN a établi des directives différentes pour la gestion des comptes inactifs et des comptes fictifs. Dans le cas des comptes inactifs, les banques se montrent plus prudentes quant à leur fermeture immédiate, conscientes de la présence d'une victime – généralement une personne dont les données ont été volées pour permettre l'ouverture frauduleuse du compte.
En revanche, les comptes identifiés comme « comptes fictifs » feront l’objet d’un traitement plus rigoureux. FEBRABAN considère que les titulaires de ces comptes se sont rendus complices d’activités criminelles en permettant l’utilisation de leurs comptes comme canal de transfert de fonds illicites, que ce soit pour abriter, dissimuler ou blanchir de l’argent.
La Banque centrale a récemment mis en œuvre un ensemble de 26 réglementations visant à améliorer le cadre réglementaire des moyens de paiement, en réponse directe aux demandes de la FEBRABAN (Fédération brésilienne des banques). Parmi ces mesures figure l'obligation de bloquer et de suspendre les transactions sur les comptes identifiés comme frauduleux.
Environ 1 500 fintechs ont commencé leurs activités sans supervision directe de la Banque centrale. Si nombre d’entre elles, réputées, proposent des services financiers légitimes, plusieurs sont restées hors de tout cadre réglementaire et de toute supervision, créant ainsi une faille exploitée par le crime organisé.
Après un examen approfondi des comptes suspects, les institutions financières seront tenues de signaler à la FEBRABAN (Fédération brésilienne des banques) et à la Banque centrale tous les comptes frauduleux identifiés et clôturés. Ce contrôle s'étendra également aux comptes liés aux sites de paris illégaux, qui représentent environ 40 % du marché des paris au Brésil, selon les données de la FEBRABAN.
La question soulevée par les experts est la suivante : « Mais il n’y a aucun moyen de le détecter, car puisque tout se fait par le biais de transactions, n’est-ce pas contrôlé ou contrôlable ? » Cette préoccupation reflète les difficultés rencontrées par les autorités pour suivre les flux de fonds illicites au sein du système financier national.
Le président de Febraban, Isaac Sidney, a réaffirmé la position de l'organisation concernant le système PIX, soulignant que ce mécanisme ne favorise pas davantage les activités criminelles que les autres moyens de paiement disponibles au Brésil. « Nous avons démontré que le PIX est un instrument qui n'est pas utilisé à des fins criminelles, sauf par des personnes qui utiliseraient n'importe quel autre moyen de paiement », a-t-il déclaré.
Sidney a souligné l'importance de l'autorégulation récemment mise en œuvre par le secteur bancaire. « Avec cette autorégulation que nous instaurons aujourd'hui, nous sommes conscients qu'il s'agit d'une étape importante pour assainir et éliminer du système bancaire les relations corrompues avec les clients et pour identifier ceux qui travaillent ou non pour le crime organisé », a-t-il déclaré.
Obligations des banques en vertu des nouvelles règles (applicables à compter du 27 octobre) :
⇒ Politiques strictes et critères propriétaires pour vérifier les comptes frauduleux (« faux » et « froids ») et les comptes utilisés par des sites de paris irréguliers.
⇒ Refus des transactions et fermeture immédiate des comptes illicites, avec notification au titulaire du compte.
⇒ Déclaration obligatoire à la Banque centrale, permettant le partage d'informations entre les institutions financières.
⇒ Surveillance et contrôle du processus par l'organe d'autorégulation de Febraban, qui peut demander, à tout moment, des preuves de signalement et de fermeture des comptes illicites.
⇒ Participation active des services de prévention de la fraude, de lutte contre le blanchiment d'argent, juridiques et de médiation des banques, qui ont également participé à l'élaboration des nouvelles règles.
⇒ En cas de non-respect, des sanctions seront appliquées, allant d'une simple mise en demeure et d'avertissements à l'exclusion du système d'autorégulation.
Institutions participant à l'autorégulation de Febraban : ABC Brasil, BMG, Bradesco, BTG Pactual, Citibank, Sicredi, Daycoval, BRB, Banco do Brasil, Banco do Estado do Pará, Banco do Estado do Rio Grande do Sul, Banco do Nordeste do Brasil, Fibra, JP Morgan, Banco Mercantil, Original, Pan, Safra, Santander, Banco Toyota, Banco Volkswagen, Banco Votorantim, Bank of China (Brasil), Caixa Econômica Federal et Itaú Unibanco.
Obligations supplémentaires des banques :
⇒ Maintenir des politiques internes en place pour identifier et fermer les comptes suspects.
⇒ Soumettre une déclaration de conformité au Conseil d'autorégulation de Febraban, préparée par un service indépendant, Audit interne, Conformité ou Contrôles internes.
⇒ Promouvoir, avec l’aide de Febraban, des initiatives de communication, d’orientation et d’éducation pour la prévention des escroqueries et des fraudes.
Position du directeur de l'autorégulation chez Febraban, Amaury Oliva :
« L’augmentation croissante et alarmante des fraudes et des escroqueries au sein du système financier exige la mise en œuvre de mesures efficaces, notamment en ce qui concerne l’utilisation des comptes dits « comptes de transit », plus connus sous le nom de « comptes fictifs ». Ces comptes reçoivent et transfèrent actuellement des fonds provenant de transactions illégales ou suspectes, permettant ainsi diverses pratiques criminelles. »