Le banche adottano norme più severe per contrastare i conti fraudolenti e il gioco d'azzardo illegale nel sistema finanziario.
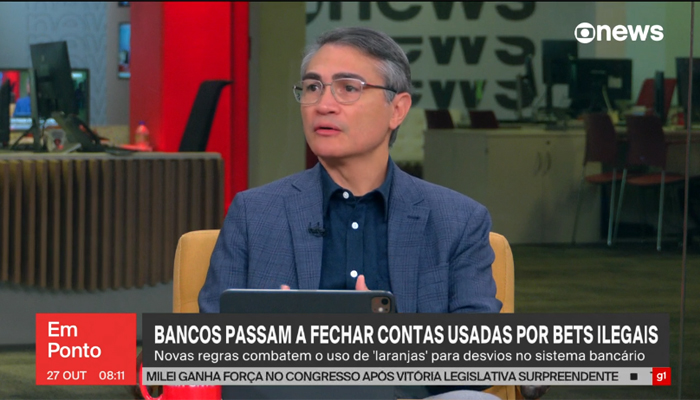
La Federazione Brasiliana delle Banche (FEBRABAN) inizia ad applicare, a partire da questo lunedì (27), una serie di nuove regole per contrastare l'uso del sistema finanziario da parte della criminalità organizzata in Brasile. Le misure giungono in risposta all'Operazione Carbonio Nascosto, che ha smantellato un sistema di riciclaggio di denaro da miliardi di dollari che coinvolgeva il Primo Comando della Capitale (PCC) e le stazioni di servizio.
Le linee guida fanno parte di un sistema di "autoregolamentazione" per il settore bancario, che integra la legislazione approvata dal Congresso Nazionale e i regolamenti ufficiali della Banca Centrale. Il modello mira a colmare le lacune che hanno consentito operazioni fraudolente su larga scala nel sistema finanziario brasiliano.
Partecipano all’autoregolamentazione i seguenti istituti: ABC Brasil, BMG, Bradesco, BTG Pactual, Citibank, Sicredi, Daycoval, BRB, Banco do Brasil, Banco do Estado do Pará, Banco do Estado do Rio Grande do Sul, Banco do Nordeste do Brasil, Fibra, JP Morgan, Banco Mercantil, Original, Pan, Safra, Santander, Banco Toyota, Banco Volkswagen, Banco Votorantim, Bank of China (Brasile), Caixa Econômica Federal e Itaú Unibanco.
"Stiamo creando una pietra miliare nel processo di eliminazione delle relazioni tossiche con i clienti che affittano o vendono i propri conti e che utilizzano il sistema finanziario come canale per riciclare fondi derivanti da truffe, frodi e attacchi informatici, nonché per riciclare denaro sporco proveniente da attività criminali. Le banche non possono, in nessuna circostanza, consentire l'apertura e la gestione di conti fittizi, conti fittizi e conti scommesse illegali, ed è per questo che stiamo istituendo procedure obbligatorie per tutte le banche al fine di regolamentare il settore e contrastare questo tipo di reato", ha commentato Isaac Sidney, presidente di Febraban.
Il termine ultimo per l'adeguamento alla normativa per le fintech che operano senza la piena autorizzazione della Banca Centrale è stato notevolmente ridotto. Il periodo originale, che si estendeva dal 2020 al 2029, è ora fissato a giugno 2026, su proposta delle banche stesse tramite FEBRABAN (Federazione Brasiliana delle Banche).
I nuovi istituti finanziari che rientrerebbero nell'ambito di norme più permissive si troverebbero ad affrontare restrizioni significative: non potranno aprire conti né operare all'interno del sistema PIX. A partire da oggi, entrano in vigore procedure specifiche per l'identificazione e la chiusura di tre tipologie di conti problematici: conti "fittizi", aperti con il consenso del titolare del conto e che consentono transazioni da parte di terzi; conti "freddi", creati con dati personali rubati; e conti collegati a siti di scommesse illegali.
Uno degli obiettivi principali dell'iniziativa è proprio quello di creare meccanismi efficaci per impedire che le banche vengano utilizzate come intermediarie dalle piattaforme di scommesse illegali, che spostano ingenti somme di denaro attraverso il sistema finanziario nazionale.
Nel 2020, una legge ha consentito agli istituti di pagamento e alle fintech di operare senza la previa autorizzazione della Banca Centrale. Con l'aumento delle frodi elettroniche, che hanno raggiunto i 10,2 miliardi di R$ nel 2024, è emersa la necessità di un maggiore controllo su queste operazioni.
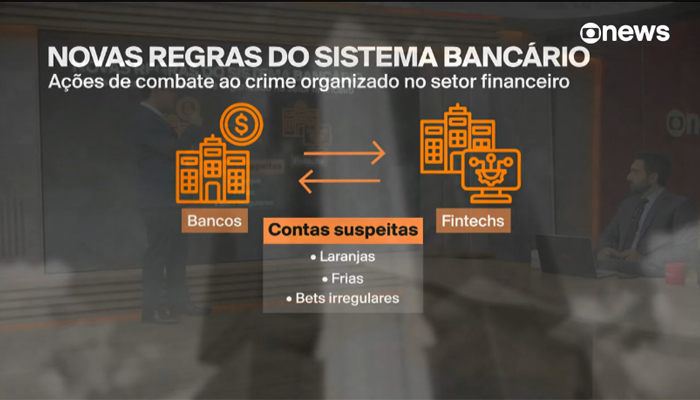
L'iniziativa di autoregolamentazione vede già la partecipazione di 25 istituti finanziari, che rappresentano oltre il 90% delle banche che detengono conti di deposito e conti correnti nel Paese. FEBRABAN intende estendere questa partecipazione a tutte le 115 banche associate all'ente, con particolare attenzione alle banche al dettaglio.
Isaac Sidney, presidente di Febraban, ha sottolineato l'importanza di questa iniziativa: "La catena delle risorse illecite, la catena delle risorse che proviene dalla criminalità organizzata o da truffe, frodi e attacchi, questa catena deve essere interrotta".
FEBRABAN ha stabilito linee guida diverse per la gestione dei conti cold e dei conti fittizi. Nel caso dei conti cold, le banche saranno più caute nel chiuderli immediatamente, riconoscendo che c'è una vittima coinvolta, solitamente qualcuno i cui dati sono stati rubati per l'apertura fraudolenta del conto.
D'altro canto, i conti identificati come "conti fittizi" saranno trattati con maggiore rigore. FEBRABAN ritiene che questi titolari di conti siano entrati nel mondo della criminalità consentendo che i loro conti venissero utilizzati come canale per il trasferimento di fondi illeciti, sia per proteggere, nascondere o riciclare denaro.
La Banca Centrale ha recentemente implementato una serie di 26 regolamenti per migliorare il quadro normativo sui metodi di pagamento, in risposta diretta alle richieste della FEBRABAN (Federazione Brasiliana delle Banche). Tra le misure figura l'obbligo di bloccare e sospendere le transazioni sui conti identificati come fraudolenti.
Circa 1.500 fintech hanno iniziato a operare senza la supervisione diretta della Banca Centrale. Mentre molte fintech affidabili offrono servizi finanziari legittimi, molte di queste aziende sono rimaste al di fuori dei limiti della regolamentazione e della supervisione, creando una scappatoia sfruttata dalla criminalità organizzata.
Dopo un'attenta analisi dei conti sospetti, gli istituti finanziari saranno tenuti a segnalare tutti i conti fraudolenti identificati e chiusi alla FEBRABAN (Federazione Brasiliana delle Banche) e alla Banca Centrale. Tale monitoraggio si estenderà anche ai conti collegati a siti di scommesse illegali, che rappresentano circa il 40% del mercato delle scommesse in Brasile, secondo i dati della FEBRABAN.
La domanda posta dagli esperti è: "Ma non c'è modo di identificarlo, perché poiché tutto avviene tramite transazioni, non è monitorato o monitorabile?" Questa preoccupazione riflette le sfide che le autorità devono affrontare nel tracciare il flusso di fondi illeciti nel sistema finanziario nazionale.
Il presidente di Febraban, Isaac Sidney, ha ribadito la posizione dell'organizzazione sul sistema PIX, sottolineando che il meccanismo non favorisce le attività criminali più di altri metodi di pagamento disponibili in Brasile. "Abbiamo presentato una tesi che dimostra che il PIX è uno strumento che non viene utilizzato per commettere reati, se non da persone che utilizzerebbero qualsiasi altro tipo di metodo di pagamento", ha affermato.
Sidney ha sottolineato l'importanza dell'autoregolamentazione recentemente implementata dal settore bancario. "Con questa 'autoregolamentazione' che stiamo mettendo in atto oggi, comprendiamo che si tratta di un traguardo importante per purificare ed eliminare dal sistema bancario i rapporti corrotti con i clienti e per identificare chi collabora o meno con la criminalità organizzata", ha affermato.
Obblighi delle banche in base alle nuove norme (in vigore dal 27 ottobre):
⇒ Politiche rigorose e criteri proprietari per la verifica di account fraudolenti (conti "fittizi" e "freddi") e di account utilizzati da siti di scommesse irregolari.
⇒ Rifiuto delle transazioni e chiusura immediata dei conti illeciti, con notifica al titolare del conto.
⇒ Segnalazione obbligatoria alla Banca Centrale, che consente la condivisione di informazioni tra istituti finanziari.
⇒ Monitoraggio e supervisione del processo da parte dell'organismo di autoregolamentazione di Febraban, che può richiedere, in qualsiasi momento, la prova della segnalazione e della chiusura dei conti illeciti.
⇒ Partecipazione attiva dei dipartimenti antifrode, antiriciclaggio, legali e difensori civici delle banche, che hanno anche preso parte alla stesura delle nuove norme.
⇒ In caso di inosservanza, sono previste sanzioni che vanno dalla tempestiva correzione del comportamento e dagli avvertimenti fino all'esclusione dal sistema di autoregolamentazione.
Istituti che partecipano all'Autoregolamentazione di Febraban: ABC Brasil, BMG, Bradesco, BTG Pactual, Citibank, Sicredi, Daycoval, BRB, Banco do Brasil, Banco do Estado do Pará, Banco do Estado do Rio Grande do Sul, Banco do Nordeste do Brasil, Fibra, JP Morgan, Banco Mercantil, Original, Pan, Safra, Santander, Banco Toyota, Banco Volkswagen, Banco Votorantim, Bank of Cina (Brasile), Caixa Econômica Federal e Itaú Unibanco.
Ulteriori obblighi delle banche:
⇒ Mantenere in atto politiche interne per l'identificazione e la chiusura degli account sospetti.
⇒ Presentare al Comitato di autoregolamentazione di Febraban una dichiarazione di conformità, redatta da un'area indipendente, Audit interno, Conformità o Controlli interni.
⇒ Promuovere, con l'assistenza di Febraban, iniziative di comunicazione, orientamento e formazione per la prevenzione di truffe e frodi.
Posizione del Direttore dell'Autoregolamentazione presso Febraban, Amaury Oliva:
"Il crescente e allarmante aumento di frodi e truffe all'interno del sistema finanziario richiede l'attuazione di misure efficaci, in particolare per quanto riguarda l'uso di conti noti come 'Pass-Through Account', meglio noti come 'Dummy Account'. Questi conti attualmente ricevono e spostano fondi derivanti da transazioni illegali o sospette, consentendo diverse pratiche criminali."