Le proposte di legge propongono un aumento della tassazione sulle scommesse e gli esperti ne mettono in dubbio la costituzionalità.

Il Congresso Nazionale sta analizzando due proposte di legge che mirano ad aumentare l'onere fiscale sulle scommesse a quota fissa, note come "scommesse". Le proposte di legge 5.076/2025 e 5.473/2025 propongono di aumentare l'aliquota fiscale attualmente fissata al 12% dalla Legge Federale n. 14.790/2023. La proposta ha sollevato dubbi sulla sua costituzionalità e sul suo impatto sul mercato recentemente regolamentato.
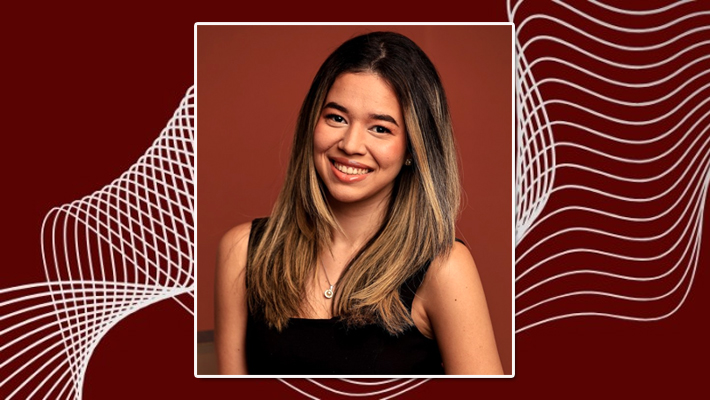
L'avvocato Yasmin Farias ha formulato un parere sull'incostituzionalità dell'aumento dell'onere fiscale sulle scommesse a quota fissa, concentrandosi in particolare sui progetti di legge 5.076/2025 e 5.473/2025. Il documento fornisce un'analisi giuridica ed economico-normativa della questione, considerando gli impatti sul mercato e sulla struttura competitiva del settore.
Le modifiche proposte mirano a raddoppiare l'attuale aliquota fiscale, portandola al 24% sul GGR (Gross Gaming Revenue), il che potrebbe aumentare l'onere fiscale totale del settore a circa il 72,25%, secondo le analisi tecniche.
I progetti di legge 5.076/2025 e 5.473/2025 mirano a modificare la tassazione stabilita dalla Legge n. 14.790/2023, che ha regolamentato il settore delle scommesse a quota fissa nel Paese. La giustificazione presentata dai proponenti si basa sull'argomentazione che le scommesse costituiscono un'attività "a rischio sociale" e che l'aumento della tassazione avrebbe carattere extrafiscale.
I sostenitori della proposta sostengono che l'aumento dell'aliquota fiscale mira a scoraggiare i consumi e a destinare risorse aggiuntive al finanziamento delle politiche sanitarie pubbliche. Un parere legale redatto per analizzare le proposte esamina se rispettano i principi generali del diritto tributario, i limiti costituzionali del potere impositivo e i principi strutturali dell'ordine economico.
Il mercato regolamentato delle scommesse in Brasile ha ufficialmente iniziato a operare il 1° gennaio 2025, a seguito del consolidamento del quadro normativo stabilito dalla Legge 14.790/2023. Tale normativa ha definito doveri, obblighi, parametri di controllo, requisiti di autorizzazione e regime fiscale applicabile al settore.
Il rapporto avverte che una modifica fiscale improvvisa e sproporzionata, prima che il mercato regolamentato si sia stabilizzato, potrebbe creare rischi per la sostenibilità del settore, l'efficienza della riscossione delle imposte e la coerenza normativa.
Nella sua analisi costituzionale, il documento evidenzia che l'articolo 145, §1, della Costituzione federale stabilisce che "ogniqualvolta possibile, le imposte saranno di natura personale e saranno graduate in base alla capacità economica del contribuente".
Questa disposizione sancisce il principio di capacità contributiva, che ispira l'intero sistema tributario nazionale. Il principio impone che lo Stato imponga le imposte in base alla capacità economica dei contribuenti, in modo che chi ha maggiore ricchezza contribuisca in misura maggiore rispetto a chi ha situazioni economiche meno favorevoli.
La tassazione nel settore delle scommesse a quota fissa presenta una struttura complessa che incide direttamente sul patrimonio delle società operative. Secondo un'analisi tecnica, le aziende del settore incontrano difficoltà nel sostenere un onere fiscale considerato oneroso, soprattutto in un mercato brasiliano ancora in fase di consolidamento.
Il mercato regolamentato delle scommesse a quota fissa è ancora in fase iniziale, a meno di un anno dal rilascio delle prime autorizzazioni per la gestione del servizio. In questo contesto, l'applicazione dell'attuale aliquota fiscale del 12% sul GGR rappresenta già una parte significativa di un più ampio sistema fiscale che interessa gli operatori.
Secondo i dati raccolti, il potenziale carico fiscale complessivo sul settore potrebbe raggiungere circa il 60%, escludendo altri costi operativi essenziali. Questa percentuale deriva dalla combinazione di diverse imposte e contributi riscossi su basi di calcolo diverse, creando un sistema fiscale complesso per le aziende del settore.
Tra le imposte che compongono questo onere, spicca l'aliquota del 12% sul GGR, di natura settoriale e sociale. Questa imposta viene applicata al reddito lordo delle scommesse, al netto dei premi pagati e delle ritenute d'acconto sui premi distribuiti agli scommettitori.
Oltre a questa tassazione specifica, gli operatori sono soggetti anche a una commissione di supervisione che varia a seconda dell'importo, da R$ 54.419,56 a R$ 1.944.000,00. Anche questa commissione è calcolata sulla base del reddito lordo delle scommesse, con le stesse detrazioni applicabili al GGR (Gross Revenue Guarantee).
Nel contesto delle imposte federali sugli utili, le aziende del settore devono far fronte all'incidenza dell'imposta sul reddito delle società (IRPJ), con un'aliquota del 25% sull'utile effettivo o presunto, e del contributo sociale sull'utile netto (CSLL), con un'aliquota del 9% sulla stessa base imponibile dell'imposta sul reddito.
L'onere fiscale è integrato dai contributi previdenziali PIS e COFINS, che ammontano complessivamente al 9,25% del fatturato lordo delle imprese. A livello comunale, gli operatori sono inoltre soggetti all'imposta sui servizi (ISS), la cui aliquota può variare dal 2% al 5%, a seconda della legislazione di ciascun comune.
Il parere legale sottolinea che i disegni di legge 5.076/2025 e 5.473/2025 presentano potenziali vizi di incostituzionalità. Il documento evidenzia che le proposte, pur dichiarando obiettivi legittimi come la lotta alla dipendenza dal gioco d'azzardo e il finanziamento della sanità pubblica, mancano di un'adeguata giustificazione tecnica.
Secondo il parere, la tassazione in Brasile deve rispettare specifici principi costituzionali, anche quando ha una finalità extrafiscale. L'analisi giuridica sottolinea che la tassazione extrafiscale deve rispettare i principi di ragionevolezza, proporzionalità e divieto di confisca, altrimenti rischia di essere utilizzata impropriamente.
Secondo il parere, sebbene la lotta alla dipendenza dal gioco d'azzardo e il finanziamento dell'assistenza sanitaria siano obiettivi costituzionalmente validi, l'aumento proposto non dimostra la proporzionalità tra l'aumento dell'aliquota d'imposta e l'efficacia del risultato perseguito.
Un punto critico evidenziato nel documento è l'assenza di studi tecnici o valutazioni di impatto economico che dimostrino che l'aumento delle aliquote fiscali si tradurrà in una riduzione della dipendenza dal gioco d'azzardo o in un aumento sostenibile delle entrate. Questa lacuna indebolisce la giustificazione extrafiscale delle proposte legislative.
La Corte Suprema Federale brasiliana si è già pronunciata sui limiti del potere statale in materia fiscale. In una sentenza rilevante, il giudice Celso de Mello ha affermato: “Lo Stato non può legiferare in modo abusivo, poiché tutte le norme emanate dal potere pubblico – siano esse riguardanti o meno questioni fiscali – devono conformarsi alla clausola che sancisce, nella sua dimensione sostanziale, il principio del giusto processo sostanziale (Costituzione brasiliana, art. 5, LIV). Il principio di proporzionalità si qualifica come parametro per valutare la costituzionalità stessa degli atti statali. In questo caso, la legislazione fiscale è dotata del necessario coefficiente di ragionevolezza”.
Secondo i dati di uno studio commissionato dall'Istituto brasiliano per il gioco responsabile (IBJR) e dall'Associazione nazionale dei giochi e delle lotterie (ANJL), si prevede che il settore delle scommesse genererà più di 9 miliardi di R$ di entrate fiscali federali e comunali nel 2025. Le società autorizzate hanno già dichiarato investimenti propri per circa 7,5 miliardi di R$ nel Paese.
Lo studio tecnico elaborato da questi enti indica inoltre che il mercato regolamentato ha il potenziale per generare fino a 28 miliardi di R$ di domanda aggiuntiva in altri segmenti dell'economia. In termini di occupazione, si stima che il settore sia responsabile di migliaia di posti di lavoro diretti e indiretti, prevalentemente altamente qualificati e con retribuzioni superiori alla media.
Conclusione
Al termine del parere, l'avvocato Yasmin Farias conclude che le proposte presentano vizi sostanziali di incostituzionalità dovuti all'assenza di una minima giustificazione tecnica, costituendo una violazione del giusto processo sostanziale, che richiede razionalità e proporzionalità nelle scelte legislative, oltre a violare il principio di capacità contributiva e il principio di uguaglianza fiscale. Vengono inoltre evidenziati l'imposizione di un onere fiscale sproporzionato e potenzialmente confiscatorio e l'offesa ai principi di libera impresa e libera concorrenza.
"Raccomandiamo di tenere audizioni pubbliche con la partecipazione di rappresentanti del settore, specialisti ed economisti, di rivedere il testo di legge per adattare le tariffe alla realtà economica e allo stadio di maturità normativa del mercato, e di mantenere un equilibrio tra la riscossione delle entrate e la sostenibilità del mercato regolamentato, condizione indispensabile per combattere il mercato illegale e proteggere i consumatori", commenta Yasmin Farias.
"Altrimenti, i progetti di legge in esame potrebbero essere considerati materialmente incostituzionali, poiché violano direttamente i principi strutturali dell'ordine economico e del sistema fiscale nazionale", conclude.