Le comité rejette l'augmentation de taxe pour les sites de paris et approuve des critères douteux pour l'analyse d'adéquation dans la mesure provisoire 1303.
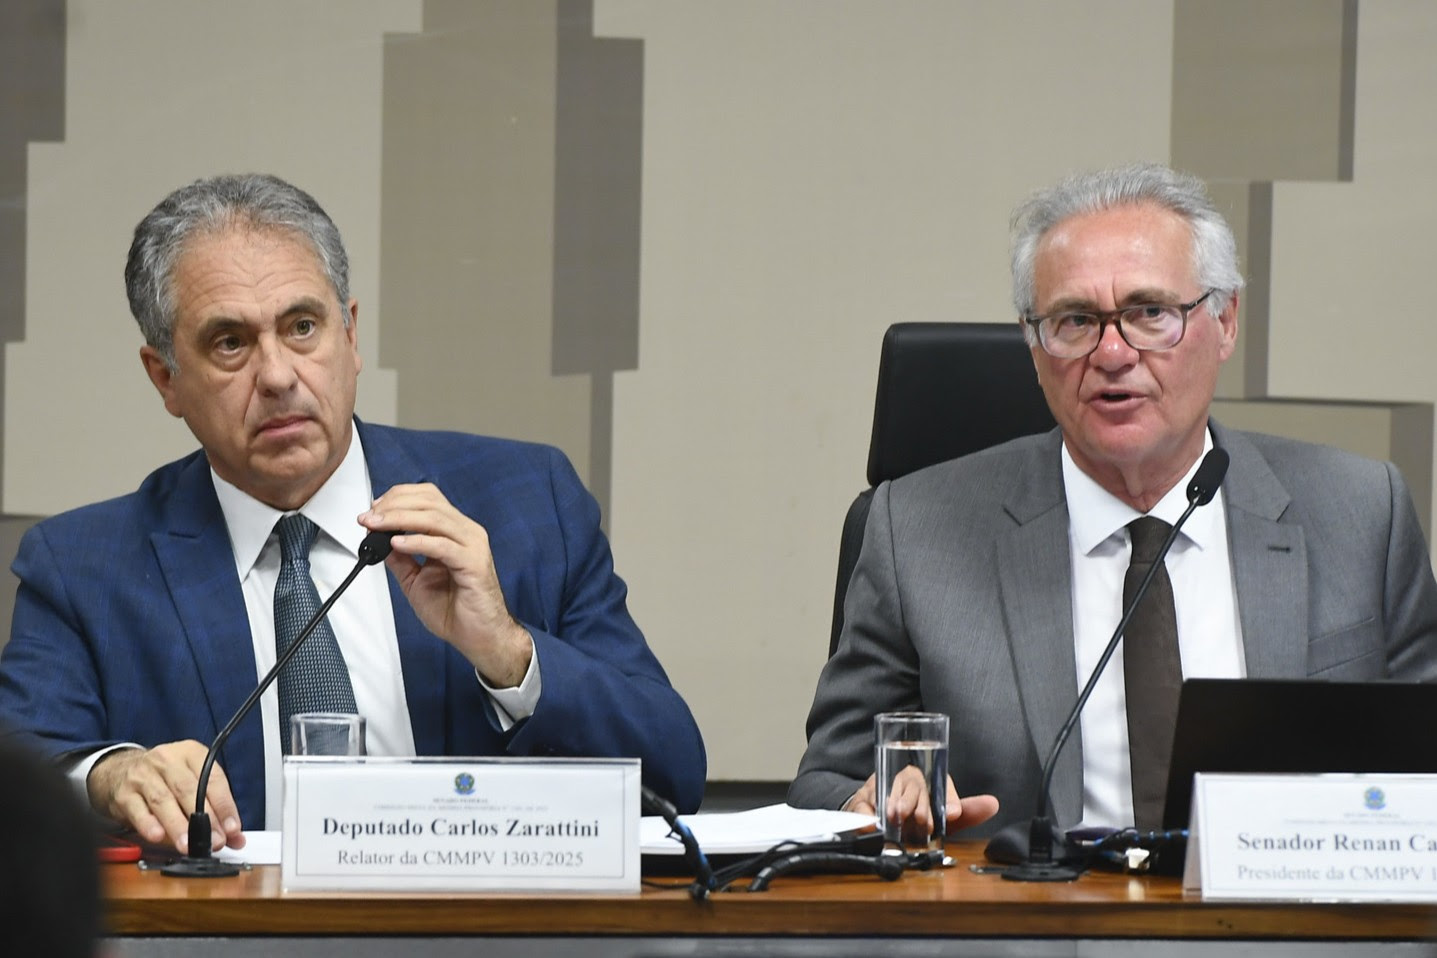
La commission mixte a approuvé l'avis du député Carlos Zarattini (PT-SP) sur la mesure provisoire 1303, qui propose des alternatives à la réforme de l'IOF. Le vote a eu lieu ce mardi 7 à Brasília, avec un résultat serré : 13 voix pour et 12 contre. Le texte maintient le taux de contribution sur le chiffre d'affaires brut des sociétés de paris à 12 %, rejetant ainsi la hausse à 18 % initialement proposée par le gouvernement fédéral.
Le document approuvé stipule que le rapatriement des actifs détenus à l'étranger doit être effectué par l'intermédiaire d'établissements financiers agréés au Brésil. L'assiette fiscale sera la valeur déclarée par le contribuable, correspondant à la valeur de l'actif en reais au 31 décembre 2024, y compris les actifs virtuels utilisés dans les opérations de paris.
Le projet de loi MP 1.303/2025, relatif à la fiscalité des investissements financiers et des actifs virtuels, a fait l'objet de plusieurs modifications apportées par le rapporteur. Celles-ci maintiennent l'exonération pour les titres tels que les LCI et les LCA et suppriment la hausse du taux d'imposition sur les paris sportifs. Selon le gouvernement, ces concessions devraient entraîner une réduction des recettes de 3 milliards de reais en 2026.
Incertitude juridique et inconstitutionnalité
L'avis approuvé comprenait une disposition relative au refus d'autorisation pour des raisons d'aptitude des propriétaires de sociétés de paris. Ce changement dans la procédure d'autorisation des paris a surpris le secteur, car il n'avait pas été envisagé lors des discussions initiales sur la mesure provisoire.
Dans l’article relatif aux autorisations, un troisième paragraphe a été ajouté accordant au Secrétariat des prix et des paris du ministère des Finances le pouvoir de refuser les autorisations lorsqu’il existe un « doute juridique raisonnable » quant à l’aptitude des entreprises requérantes.
Le Comité mixte a approuvé l’amendement suivant à l’article 70, demandé par le Secrétariat des prix et des paris du ministère des Finances : « Article 5 (…) § 3 – Conformément à la clause principale, le refus d’autorisation par le ministère des Finances peut être fondé sur un doute juridique raisonnable quant à l’aptitude des contrôleurs et des administrateurs à assurer la protection des parieurs et de l’économie populaire. »
En outre, le point X a été ajouté à l'article 7, § 1, qui établit les « exigences minimales pour prouver l'aptitude ». Ces dispositions ne figuraient pas dans le texte initial de la loi n° 14.790/2023, qui ne prévoyait ni le rejet pour des raisons d'aptitude des contrôleurs, ni le point susmentionné relatif à la preuve de l'aptitude.
Cette disposition, semble-t-il, devrait être retirée du rapport final, mais, selon des sources du secteur, « elle est absolument inconstitutionnelle, conformément à ce qui est stipulé à l'article 5, LVII, de la Constitution de 88, qui stipule qu'une mesure similaire doit nécessairement être précédée d'une condamnation définitive et sans appel ».
Ainsi, d'après les informations recueillies par BNLData, l'initiative a de fortes chances d'être rejetée, mais il reste intéressant de tenter de comprendre ce qui pourrait motiver cette revendication, qui semble découler d'une série de revers devant le pouvoir judiciaire du Secrétariat des Prix et des Paris du Ministère des Finances, ce dernier refusant systématiquement l'autorisation pour cause d'inadéquation, sans décision pénale définitive.
Le ministre confirme les difficultés rencontrées par le Service fédéral des impôts pour effectuer le recouvrement rétroactif.
Le ministre confirme les difficultés rencontrées par le Service fédéral des impôts pour effectuer le recouvrement rétroactif.
Le ministre des Finances, Fernando Haddad, a déclaré lors d'une conférence de presse au Sénat fédéral que les sociétés de paris à cotes fixes devront s'acquitter d'une taxe rétroactive de 30 % sur leurs activités passées au Brésil. Sur ce pourcentage, 15 % correspondent aux impôts et 15 % aux amendes pour la période durant laquelle elles ont exercé leur activité sans s'acquitter de leurs obligations fiscales auprès des autorités brésiliennes.
Haddad a indiqué que le Service fédéral des impôts (SFI) rencontrerait des difficultés pour effectuer le recouvrement rétroactif, malgré les efforts déployés pour identifier les entreprises ayant opéré au Brésil et transféré des fonds à l'étranger. À titre de solution, un programme spécifique sera mis en œuvre dans le cadre du rapport relatif à la mesure provisoire alternative à l'IOF (taxe sur les opérations financières) afin de rapatrier ces sommes.
À l'issue d'une réunion avec le président du Sénat, Davi Alcolumbre, le président de la commission mixte, Renan Calheiros (MDB-AL), et les chefs de partis, le ministre a estimé que les recettes issues de la mesure provisoire devraient dépasser 17 milliards de reais en 2026. Cependant, selon lui, il sera nécessaire de revoir ces estimations suite aux modifications apportées au texte. Ce montant est inférieur aux 20,8 milliards de reais initialement prévus pour 2026. Les prévisions initiales tablaient sur 35 milliards de reais d'ici 2027 et 50 milliards de reais d'ici 2028.
Haddad a indiqué que des concessions mutuelles avaient été faites entre les différentes branches du gouvernement afin de rendre la proposition viable. Concernant la suppression de l'imposition des LCI et LCA (certificats d'investissement immobilier et agroalimentaire brésiliens), le ministre a déclaré que le sujet avait suscité des débats et que, compte tenu de la hausse des taux d'intérêt, il avait été décidé de l'aborder ultérieurement.
« Comme pour tout accord, il a fallu des concessions mutuelles de la part de la Chambre, du Sénat et du gouvernement pour parvenir à un texte qui puisse être examiné », a déclaré le ministre.
Programme de rapatriement et autres changements
Les principales modifications du texte approuvé concernent le Régime spécial de régularisation des avoirs en devises et en fiscalité (RERCT Litigation Zero Bets), un programme créé pour taxer les sociétés de paris qui opéraient au Brésil avant la réglementation du secteur. Le document stipule que la déclaration de régularisation ne peut être utilisée comme preuve dans le cadre de procédures pénales ou administratives.
Un changement majeur stipule que le régime s'appliquera à tous les opérateurs proposant des paris dans le pays, même lorsque les bénéficiaires finaux sont étrangers. L'équipe économique du gouvernement n'a pas encore été en mesure d'estimer précisément le potentiel de recettes du programme, car il est difficile de prévoir combien d'opérateurs se conformeront aux nouvelles règles établies par la mesure provisoire.
Zarattini a proposé un programme de rapatriement des fonds afin de régulariser les transferts internationaux, assorti d'une taxe de 15 % et d'une amende supplémentaire de 15 %. Les recettes estimées s'élèvent à environ 5 milliards de reais, soit l'équivalent de trois années de recettes si le taux d'imposition était modifié.
Parmi les principaux changements apportés par le dernier avis du rapporteur figure le maintien de l'exonération totale des obligations incitatives, qui, dans les versions précédentes, auraient été imposées. La mesure provisoire prévoyait un taux d'imposition de 5 % sur les revenus provenant d'investissements tels que les titres de crédit immobilier (LCI), les titres de crédit agroalimentaires (LCA), les titres hypothécaires (LH) et autres valeurs mobilières émises à partir de 2026. Le rapporteur avait initialement porté ce taux à 7,5 %, mais dans la dernière version de son rapport, il est revenu sur sa proposition et a supprimé intégralement cette disposition fiscale.
Jugée essentielle à l'équilibre budgétaire en 2026, la mesure provisoire expirera ce mercredi 8 si elle n'est pas adoptée par les deux chambres du Congrès. Suite à ses amendements, le texte est désormais soumis à l'examen des séances plénières de la Chambre des députés et du Sénat en tant que projet de loi de conversion.
La CNI rejette la suppression de la taxation des BET dans la mesure provisoire de l'IOF
Dans un message envoyé ce matin (7) aux présidents de la Chambre, Hugo Motta, et du Sénat, Davi Alcolumbre, le président de la Confédération nationale de l'industrie (CNI), Ricardo Alban, a exprimé son indignation face à la suppression de l'augmentation de la taxation des paris sportifs (paris) du texte de la Mesure provisoire 1303/2025, qui présente des alternatives à l'augmentation de la Taxe sur les Opérations Financières (IOF).
Le rapporteur du projet de loi, le député Carlos Zarattini (PT/SP), a supprimé de la dernière version la section qui prévoyait d'augmenter le taux d'imposition sur les recettes brutes des paris – la valeur totale moins la valeur distribuée en prix aux parieurs – de 12 % à 18 %.
Pour Alban, cet épisode symbolise un autre exemple de « harcèlement constant du secteur productif », puisque la formulation de la version mise à jour par le rapporteur a maintenu l’augmentation de la retenue à la source de l’impôt sur le revenu (IRRF) de 15 % à 20 % sur les intérêts sur actions (JCP), versés par les sociétés aux actionnaires.
« En réalité, ils étouffent l'activité productive par des augmentations constantes de la pression fiscale depuis 2023. Récemment, tous les ajustements fiscaux ont eu pour seul but d'augmenter la pression fiscale, indépendamment du fait que les recettes augmentent ou non grâce à la croissance économique », a écrit Alban.
Le président de la CNI s'est interrogé sur les bénéficiaires du maintien des revenus des BET (Sociétés brésiliennes de recouvrement des impôts). « Comment peut-on se montrer aussi indulgent envers les BET, considérées par la société comme un fléau psychosocial majeur ? Toutes les charges fiscales qui pèsent sur le secteur productif sont répercutées sur le prix du produit, et c'est le consommateur qui en supporte le coût », a-t-il écrit à Hugo Mota et David Alcolumbre.
Une étude publiée par l'Institut Locomotiva en août 2024 révèle que 86 % des joueurs compulsifs s'endettent et que 64 % d'entre eux sont fichés par Serasa, un organisme de protection des crédits. Le recours aux prêts pour continuer à jouer est fréquent, ce qui engendre un cercle vicieux d'endettement croissant. Les conséquences se répercutent sur la famille et l'employeur.
Voici comment les membres du Comité mixte ont voté :
Avantages
Sénateur Eduardo Braga (MDB-AM)
Sénatrice Soraya Thronicke (Podemos-MS)
Sénateur Randolfe Rodrigues (PT-AP)
Sénateur Chico Rodrigues (PSB-RR)
Sénateur Rogério Carvalho (PT-SE)
Sénateur Weverton (PDT-MA)
Sénateur Alessandro Vieira (MDB-SE)
Député Henderson Pinto (MDB-PA)
Député Átila Lins (PSD-AM)
Député Áureo Ribeiro (Solidariedade-RJ)
Député Carlos Zarattini (PT-SP)
Député Zé Neto (PT-BA)
Député Túlio Gadelha (Rede-PE)
Contra
Sénateur Efraim Filho (União-PB)
Sénateur Wellington Fagundes (PL-MT)
Sénatrice Izalci Lucas (PL-DF)
Sénatrice Tereza Cristina (PP-MS)
Sénateur Hamilton Mourão (Républicains-RS)
Député Rodrigo da Zaeli (PL-MT)
Député Sóstenes Cavalcante (PL-RJ)
Député Marangoni (União-SP)
Député Pedro Lupion (PP-PR)
Député Gilberto Abramo (Républicains-MG)
Député Raimundo Costa (Podemos-BA)
Député Beto Pereira (PSDB-MS)
Texte approuvé par le Comité mixte de la mesure provisoire 1303