Impuesto al vicio: Una medida provisional fija el tipo impositivo sobre las loterías, los juegos de fútbol de fantasía y las apuestas en un 0,5% a partir de febrero de 2027.
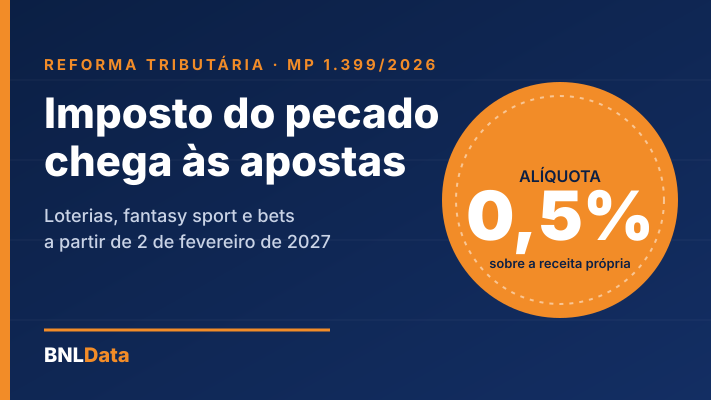
El gobierno federal publicó el miércoles por la noche (4), en una edición extraordinaria del Boletín Oficial de la Unión, la Medida Provisional N° 1.399/2026, que fija los tipos del Impuesto Selectivo (IS) —el llamado “impuesto al pecado” creado por la reforma tributaria— para el año 2027. Para el sector de la lotería y las apuestas, la norma se ajusta a una sola línea: el artículo 7 establece un tipo del 0,5% para los concursos de predicción.
Debido al período de espera de 90 días, la Medida Provisional solo entra en vigor el 2 de febrero de 2027 (art. 19). El régimen solo es válido durante el año siguiente: antes del 31 de mayo de 2027, el Poder Ejecutivo debe enviar un proyecto de ley al Congreso con las tasas definitivas, aplicables a partir del 1 de enero de 2028 (art. 15). En otras palabras, el 0,5 % es un límite mínimo transitorio, y no hay garantía de que se mantenga.
¿Qué dice el artículo 7 y qué no dice?
El texto de la Medida Provisional no menciona explícitamente loterías, apuestas ni juegos de fantasía. Se remite al artículo 244 de la Ley Complementaria n.º 214/2025, que define el régimen específico para los concursos de predicción: todas las modalidades de lotería, apuestas de cuotas fijas, sorteos, apuestas hípicas y otras apuestas, tanto físicas como virtuales. El único párrafo de dicho artículo extiende este régimen a los deportes de fantasía.
En el anuncio del gobierno, los ejemplos citados fueron Mega-Sena, Lotofácil y Loteca. Sin embargo, la referencia al artículo 244 deja claro que las apuestas de cuotas fijas siguen estando sujetas al impuesto. La prohibición impuesta por la Medida Provisional 1.394/2026 no alteró la Ley Complementaria 214 —ni podía hacerlo, puesto que la Constitución prohíbe la emisión de medidas provisionales sobre materias reservadas a la ley complementaria (artículo 62, § 1, III). En la práctica, el gobierno que prohibió las apuestas simplemente fijó el impuesto que pagarán si se reanudan.
¿Cómo se calculará el impuesto?
El Impuesto Selectivo no se aplica al monto apostado. Según el artículo 414, inciso V, de la Ley LC 214, la base imponible es el ingreso propio de la entidad que promueve la actividad, determinado según el artículo 245: el producto de la recaudación, menos los premios pagados y las asignaciones legalmente obligatorias a organismos públicos, fondos y otros beneficiarios.
También se prevé un efecto en cascada en la propia reforma: el Impuesto Selectivo se integra en la base de cálculo del IBS y el CBS en el sistema de concursos de predicción. Es decir, el CBS se gravará sobre los ingresos propios ya incrementados por el IS.
Loterías: base estrecha
Actualmente, en Brasil, las loterías son operadas por la Caixa Econômica Federal a nivel federal y por los estados, ya sea directamente o mediante concesiones. En ambos casos, la lógica de la base imponible reduce el alcance del impuesto: tras deducir los premios y las transferencias sociales establecidas por ley, solo queda la porción destinada a tributar para cubrir los costos operativos. Por lo tanto, el efecto recaudatorio del Impuesto sobre Servicios (IS) en las loterías tiende a ser pequeño.
Cabe recordar que, desde la Medida Provisional 1.394, las loterías estatales siguen autorizadas a operar sus otras modalidades, pero ya no pueden ofrecer apuestas de cuotas fijas. Estas otras modalidades estarán sujetas al cobro del impuesto de timbre (IS) a partir de 2027.
Deportes de fantasía: dentro de los límites fiscales, fuera de la lotería.
El caso de los deportes de fantasía es peculiar. La Ley 14.790/2023 (artículo 49) establece que los deportes de fantasía no constituyen una modalidad de lotería, promoción comercial ni apuestas de cuotas fijas, y por lo tanto no requieren autorización de las autoridades públicas. Aun así, la Ley Complementaria 214 los incluyó en el régimen de concursos de predicción y, en consecuencia, en el Impuesto Selectivo. Cartola, de Globo, es uno de los ejemplos más conocidos de esta modalidad en el país. Según la Medida Provisional, las plataformas de fantasía con ingresos pagarán el mismo 0,5% sobre sus propios ingresos a partir de febrero. Existen propuestas en el Congreso para eximir a los deportes de fantasía del impuesto, argumentando que la actividad no es perjudicial para la salud.
¿Qué pasaría si volvieran las apuestas?
El regreso de las apuestas de cuotas fijas en 2027 podría ocurrir de tres maneras: una decisión del Tribunal Supremo Federal (TSF) en los litigios contra la Medida Provisional 1.394, actualmente bajo la jurisdicción del Juez Luiz Fux; el rechazo de la Medida Provisional por parte del Congreso; o su vencimiento, que, según los cálculos de BNLData, ocurrirá el 4 de marzo de 2027, si la medida no se somete a votación.
En cualquiera de estos escenarios, el operador autorizado volvería a estar sujeto a una carga tributaria que, en 2027, combinará las normas antiguas y las nuevas:
⇒ Contribución al GGR: 14% en 2027, según la escala de la LC 224/2025 (12% para beneficiarios legales y 2% para seguridad social), alcanzando el 15% en 2028;
Impuesto selectivo : 0,5% sobre los ingresos propios, a partir del 2 de febrero;
⇒ CBS: reemplaza a PIS y Cofins en 2027. El TCU (Tribunal Federal de Cuentas) calculó la tasa de referencia en 11,3%, que aún depende de ser establecida por el Senado antes del 15 de diciembre; en 2027, el CBS se reduce en 0,1 puntos porcentuales y el IBS (Sistema Tributario Integrado) se sitúa en 0,1%;
⇒ Impuesto municipal ISS , que continúa hasta 2028 y comienza a disminuir en 2029;
⇒ Impuesto sobre la Renta de Sociedades (IRPJ) y Contribución Social sobre el Beneficio Neto (CSLL) sobre el beneficio.
Una simulación ayuda a determinar el peso de cada porción. Por cada R$100 de GGR (apuestas menos premios):
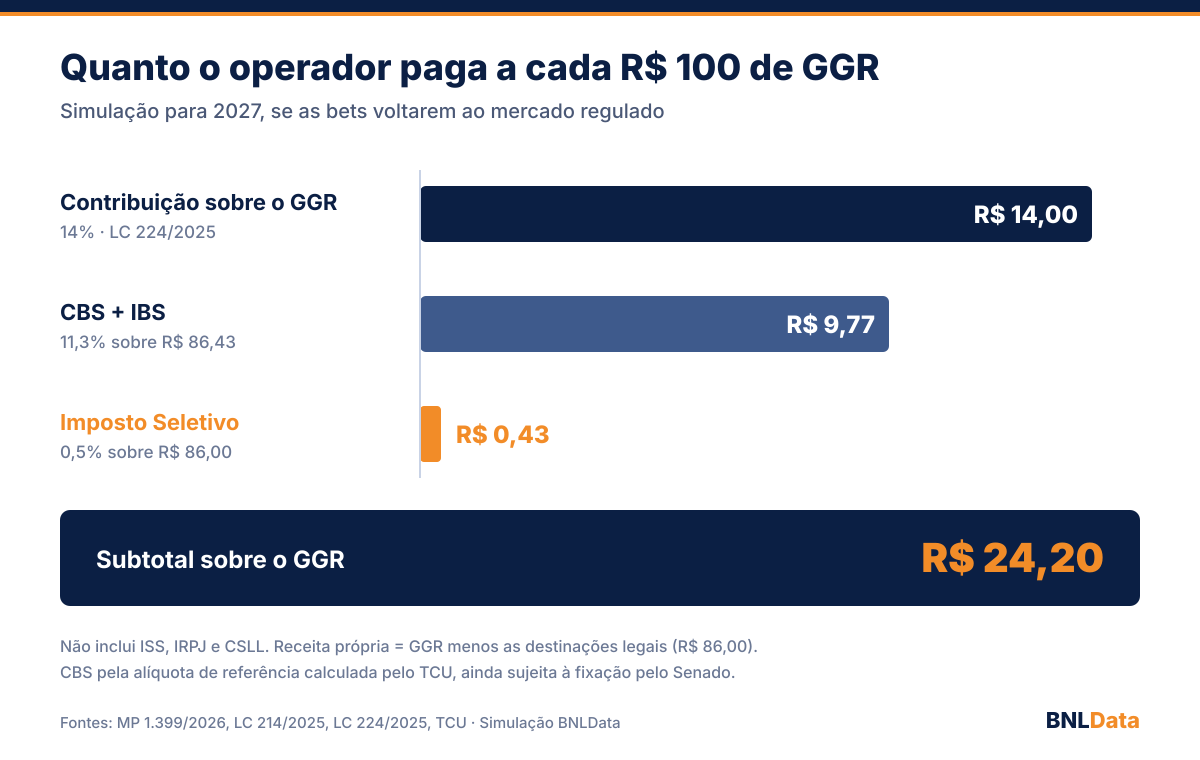
La cifra muestra que el "impuesto al pecado" sobre las apuestas en 2027 es casi simbólico. Tomando como referencia los Ingresos Brutos (IBU) oficiales de 2025 (36,9 millones de reales, según datos del Tesoro obtenidos por BNLData vía LAI), el 0,5% generaría aproximadamente 159 millones de reales en un año completo. La contribución del 14% sobre los mismos IBU superaría los 5 millones de reales. El peso real reside en la contribución sobre los IBU y el debut del CBS, que se aplica sobre una base ya inflada por el propio impuesto.
La Medida Provisional también prevé un mecanismo de compensación (Artículo 16): los ingresos estimados del Impuesto sobre Servicios (IS) reducen la tasa de referencia de la Contribución sobre Bienes y Servicios (CBS) en 2027, para preservar el impacto general de la reforma. La propia Medida Provisional 1.399 deberá ser votada por el Congreso para mantener su validez.
¿Quién paga el impuesto del pecado?
Hay una ironía en la secuencia de los acontecimientos. El Impuesto Selectivo se diseñó para desalentar el consumo de productos y servicios considerados perjudiciales para la salud. Sin embargo, en el caso de las apuestas, solo paga el operador regulado. Al estar prohibidas las apuestas, los ingresos previstos son cero, y el apostador que migró a sitios ilegales no paga ni el 0,5 %, ni el 14 %, ni el CBS.
El impuesto al pecado solo existe para aquellos que están en el lado correcto.

