Imposto do pecado: MP fixa em 0,5% a alíquota sobre loterias, fantasy e bets a partir de fevereiro de 2027
O governo federal publicou na noite desta quarta-feira (4), em edição extra do Diário Oficial da União, a Medida Provisória nº 1.399/2026, que fixa as alíquotas do Imposto Seletivo (IS) — o chamado “imposto do pecado” criado pela reforma tributária — para o ano de 2027. Para o setor de loterias e apostas, a regra cabe em uma linha: o artigo 7º estabelece alíquota de 0,5% para os concursos de prognósticos.
Por causa da noventena, a MP só produz efeitos a partir de 2 de fevereiro de 2027 (art. 19). O regime vale apenas para o próximo ano: até 31 de maio de 2027, o Executivo terá de enviar ao Congresso um projeto de lei com as alíquotas definitivas, aplicáveis a partir de 1º de janeiro de 2028 (art. 15). Ou seja, os 0,5% são um piso de transição — e não há garantia de que se mantenham.
O que diz o artigo 7º — e o que ele não diz
O texto da MP não cita loterias, bets ou fantasy pelo nome. Ele remete ao artigo 244 da Lei Complementar nº 214/2025, que define o regime específico dos concursos de prognósticos: todas as modalidades lotéricas, as apostas de quota fixa, os sweepstakes, as apostas de turfe e as demais apostas, em meio físico ou virtual. O parágrafo único do mesmo artigo estende o regime ao fantasy sport.
Na divulgação do governo, os exemplos citados foram Mega-Sena, Lotofácil e Loteca. Mas a remissão ao artigo 244 deixa claro que as apostas de quota fixa continuam dentro do campo de incidência do imposto. A proibição imposta pela MP 1.394/2026 não alterou a LC 214 — nem poderia, já que a Constituição veda a edição de medida provisória sobre matéria reservada a lei complementar (art. 62, § 1º, III). Na prática, o governo que proibiu as bets acaba de fixar o imposto que elas pagarão se voltarem.
Como o imposto será calculado
O Imposto Seletivo não incide sobre o volume apostado. Pelo artigo 414, inciso V, da LC 214, a base de cálculo é a receita própria da entidade que promove a atividade, apurada na forma do artigo 245: o produto da arrecadação, deduzidos os prêmios pagos e as destinações obrigatórias por lei a órgãos, fundos públicos e demais beneficiários.
Há ainda um efeito cascata previsto na própria reforma: o Imposto Seletivo integra a base de cálculo do IBS e da CBS no regime dos concursos de prognósticos. Isto é, a CBS incidirá sobre a receita própria já acrescida do IS.
Loterias: base estreita
Hoje, as loterias no Brasil são operadas pela Caixa, no âmbito federal, e pelos estados, diretamente ou por concessão. Em ambos os casos, a lógica da base de cálculo reduz o alcance do tributo: depois de descontados os prêmios e os repasses sociais fixados em lei, sobra para tributação apenas a parcela que fica com o operador para custear a operação. O efeito arrecadatório do IS sobre as loterias tende, portanto, a ser pequeno.
Vale lembrar que, desde a MP 1.394, as loterias estaduais continuam autorizadas a explorar suas demais modalidades, mas não podem mais oferecer apostas de quota fixa. São essas outras modalidades que passam a recolher o IS em 2027.
Fantasy sport: dentro do imposto, fora da loteria
O caso do fantasy é peculiar. A Lei 14.790/2023 (art. 49) estabelece que o fantasy sport não configura modalidade lotérica, promoção comercial nem aposta de quota fixa, e dispensa autorização do poder público. Ainda assim, a LC 214 o incluiu no regime dos concursos de prognósticos e, por consequência, no Imposto Seletivo. O Cartola, da Globo, é um dos exemplos mais conhecidos da modalidade no país. Pela MP, as plataformas de fantasy com receita pagarão os mesmos 0,5% sobre a receita própria a partir de fevereiro. Há propostas no Congresso para retirar o fantasy do imposto, sob o argumento de que a atividade não é prejudicial à saúde.
E se as bets voltarem?
O retorno das apostas de quota fixa em 2027 pode ocorrer por três caminhos: uma decisão do STF nas ações contra a MP 1.394, hoje sob relatoria do ministro Luiz Fux; a rejeição da MP pelo Congresso; ou a sua caducidade, que pelas contas do BNLData ocorre em 4 de março de 2027 se a medida não for votada.
Em qualquer desses cenários, o operador autorizado voltaria a uma carga tributária que, em 2027, combina regras antigas e novas:
⇒ Contribuição sobre o GGR: 14% em 2027, pela escala da LC 224/2025 (12% para os beneficiários legais e 2% para a seguridade social), chegando a 15% em 2028;
⇒ Imposto Seletivo: 0,5% sobre a receita própria, a partir de 2 de fevereiro;
⇒ CBS: substitui PIS e Cofins em 2027. O TCU calculou a alíquota de referência em 11,3%, que ainda depende de fixação pelo Senado até 15 de dezembro; em 2027, a CBS é reduzida em 0,1 ponto e o IBS entra com 0,1%;
⇒ ISS municipal, que segue até 2028 e começa a cair em 2029;
⇒ IRPJ e CSLL sobre o lucro.
Uma simulação ajuda a dimensionar o peso de cada parcela. A cada R$ 100 de GGR (apostas menos prêmios):
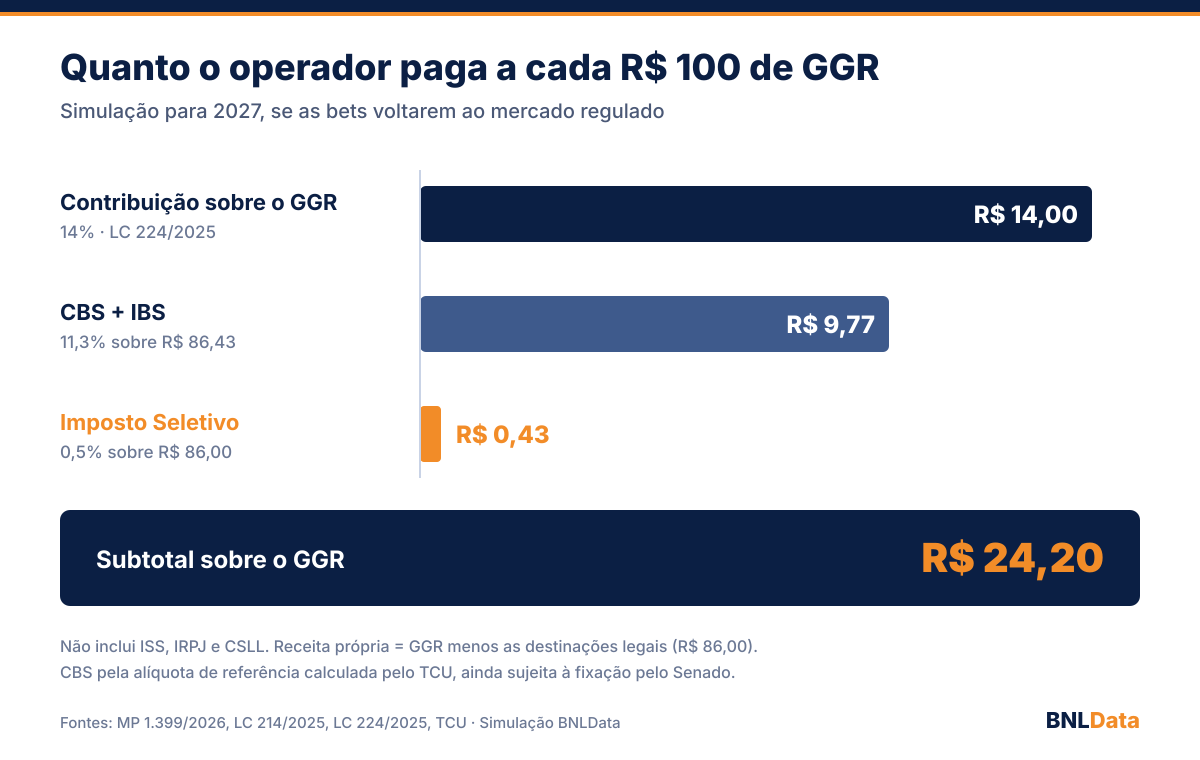
O número mostra que o “imposto do pecado” das bets, em 2027, é quase simbólico. Tomando como referência o GGR oficial de 2025 — R$ 36,9 bilhões, segundo dados da Fazenda obtidos pelo BNLData via LAI —, os 0,5% renderiam cerca de R$ 159 milhões em um ano cheio. A contribuição de 14% sobre o mesmo GGR passaria de R$ 5 bilhões. O peso real está na contribuição sobre o GGR e na estreia da CBS, que incide sobre uma base engordada pelo próprio IS.
A MP ainda prevê um mecanismo de compensação (art. 16): a estimativa de arrecadação do IS reduz a alíquota de referência da CBS em 2027, para preservar a carga global da reforma. E a própria MP 1.399 terá de ser votada pelo Congresso para não perder validade.
Quem paga o imposto do pecado
Há uma ironia na sequência dos fatos. O Imposto Seletivo foi desenhado para desestimular o consumo de produtos e serviços considerados prejudiciais à saúde. No caso das apostas, porém, só quem paga é o operador regulado. Com as bets proibidas, a arrecadação esperada é zero — e o apostador que migrou para os sites ilegais não paga 0,5%, nem 14%, nem CBS.
O imposto do pecado só existe para quem está do lado legal.