BC explica endividamento recorde sem citar bets; Galípolo mira crédito “predatório”
Enquanto o governo federal fecha os detalhes da Medida Provisória que deve proibir as bets no Brasil, com o endividamento das famílias como principal argumento, o Banco Central divulgou nesta quinta-feira (24) um diagnóstico sobre a saúde financeira dos brasileiros que não menciona as apostas uma única vez.
O Relatório de Política Monetária (RPM) de setembro, documento trimestral do Comitê de Política Monetária (Copom), confirma que a situação das famílias é grave. O endividamento chegou a 49,9% da renda em janeiro, o maior nível da série histórica, e se mantém estável desde então. O comprometimento de renda com o pagamento de dívidas atingiu 28,9% em junho, também recorde. A inadimplência no Sistema Financeiro Nacional bateu 4,9% em julho, e no crédito livre a pessoas físicas chegou a 7,8%, ambos os maiores índices já registrados.
As causas apontadas pela autoridade monetária, porém, estão no próprio mercado de crédito. Segundo o relatório, a inclusão bancária, as inovações tecnológicas e o mercado de trabalho favorável ampliaram o acesso das famílias ao crédito nos últimos anos. Mais recentemente, o encarecimento dos empréstimos durante o ciclo de aperto monetário e a maior demanda por crédito emergencial, tipicamente mais caro, levaram o comprometimento de renda ao nível recorde atual.
Os números mostram essa migração para linhas mais caras. No trimestre encerrado em julho, as concessões de crédito livre a pessoas físicas recuaram 1,3%, puxadas pela queda nas modalidades de longo prazo. Já o rotativo e o parcelado do cartão e o cheque especial continuaram em expansão. Para o BC, essa composição mais onerosa, somada aos recordes de comprometimento de renda e de inadimplência, aumenta a pressão financeira sobre as famílias.
O relatório traz ainda uma ressalva técnica relevante. O BC estima que cerca de 40% do aumento da taxa de inadimplência entre dezembro de 2024 e junho de 2026 decorre da mudança nas regras contábeis introduzidas pela Resolução CMN 4.966, em vigor desde janeiro de 2025 (p. 24, nota 18). Ou seja, parte expressiva da alta reflete a forma de contabilizar, e não uma piora real dos devedores.
Galípolo: “problema de design”
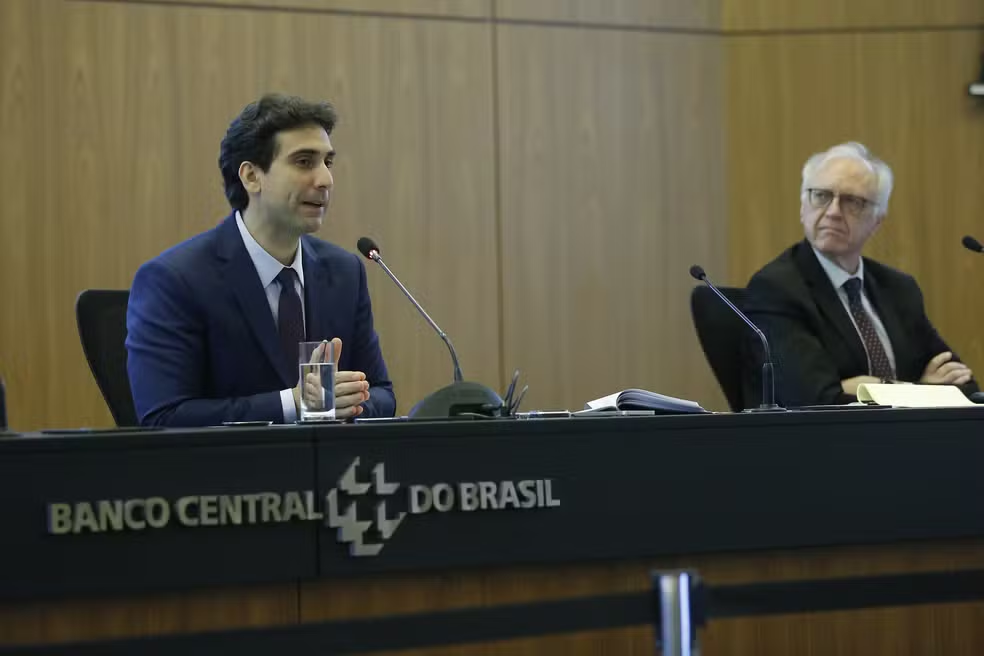
Na entrevista de apresentação do RPM, o presidente do BC, Gabriel Galípolo, foi além. Ele disse que a instituição está preocupada com a oferta de crédito “agressivo” e “até predatório”. Citou o rotativo do cartão, que segundo ele tem inadimplência de 65% entre pessoas físicas, e resumiu: “Um produto com 65% de inadimplência tem problema de design”.
Galípolo afirmou que o BC vai agir sempre que identificar oferta predatória. “Toda vez que a gente entende que existe oferta predatória, precisa ser limitada”, disse. Nos casos em que o cliente escolhe uma linha mais cara tendo outra mais adequada ao alcance, o BC estuda mudanças na jornada de contratação para deixar a escolha mais clara. A instituição também observa experiências internacionais, como a de Singapura, onde o banco central define quem pode receber oferta de cartão de crédito.
O número do ministro e o número do ministério
O contraste com o discurso do Planalto é evidente. O ministro da Fazenda, Dario Durigan, afirmou em 17 de setembro que “ainda vemos R$ 62 bilhões saindo das famílias para as bets”. O valor, no entanto, não bate com os dados oficiais da secretaria do próprio ministério.
Em janeiro, a Secretaria de Prêmios e Apostas (SPA-MF) informou que a receita bruta das 79 empresas autorizadas (GGR), ou seja, o total apostado menos os prêmios pagos, foi de cerca de R$ 37 bilhões em 2025. Em agosto, em resposta a um pedido feito pela Lei de Acesso à Informação, a SPA detalhou que os apostadores depositaram R$ 220,6 bilhões nas plataformas legais ao longo do ano. Desse total, R$ 183,7 bilhões voltaram a eles em prêmios e bônus, e R$ 36,9 bilhões ficaram com as empresas. Esse é o único dado oficial, apurado a partir das informações que as operadoras são obrigadas a enviar ao governo pelo Sistema de Gestão de Apostas (Sigap).
O número citado pelo ministro coincide com uma estimativa do Comitê Nacional de Secretários de Fazenda (Comsefaz), que chegou a um saldo negativo de R$ 62,5 bilhões para as famílias. O cálculo, porém, não se baseia em dados das plataformas, e sim em uma simulação estatística das transferências via Pix de pessoas físicas para empresas de artes, cultura, esporte e recreação. A diferença em relação ao dado da SPA é de cerca de R$ 25 bilhões, quase 70% a mais.
Quem defende o número maior costuma atribuir a diferença ao mercado ilegal. Mas nenhuma autoridade tem como medir com precisão o que circula em sites clandestinos, que não reportam dados ao governo e operam justamente para escapar da fiscalização. Qualquer valor sobre esse mercado é uma estimativa, sujeita a premissas e margens de erro, e não um dado apurado. Usar essa estimativa para justificar o fechamento do único segmento que o Estado efetivamente monitora é, no mínimo, uma inversão de lógica: pune-se o mercado que presta contas com base no tamanho presumido do que não presta.
É esse número maior, de toda forma, que sustenta a MP com assinatura prevista para esta sexta-feira (25) e o plano do governo de acionar a Justiça para que as bets indenizem quem se endividou apostando.
Dois diagnósticos
A ausência das apostas no RPM não significa que o Banco Central as considere irrelevantes. O relatório é um documento de política monetária, e o próprio BC já publicou, em 2024, um estudo sobre as transferências via Pix para empresas de apostas. Mas, quando a autoridade monetária descreve oficialmente por que as famílias chegaram ao endividamento recorde, o que aparece é juros altos, crédito emergencial caro e uma oferta que o presidente da instituição chama de predatória.
Uma política que ataca apenas um dos destinos do dinheiro das famílias, sem enfrentar o desenho dos produtos de crédito que as mantém endividadas, corre o risco de tratar o sintoma e deixar a causa intacta.
Relatório de Política Monetária – RPM