O Brasil realmente tributa menos os operadores de bets? Os dados mostram o contrário
“Impostos sobre bets no Brasil são menores do que em outros países.”
Essa tem sido a chamada de diversos artigos publicados nas últimas semanas, inclusive utilizada como um dos fundamentos para propor o aumento da alíquota do GGR. A análise, entretanto, parte quase sempre do mesmo ponto: a comparação isolada da alíquota de 12% com a de mercados internacionais como Itália e Reino Unido.
É verdade que, olhando apenas para o GGR, o Brasil aparece como um país de tributação mais branda. Mas essa conclusão se desfaz rapidamente quando ampliamos o olhar para a carga tributária total suportada pelas empresas do setor.
O problema é que essa narrativa cria a impressão de que o Brasil tributa pouco o mercado regulado, quando, na verdade, ocorre exatamente o oposto. Ao observar a carga completa, o cenário muda completamente.
O equívoco está em ignorar o mais básico: nenhuma empresa é tributada apenas pelo imposto setorial, mas por um conjunto amplo de tributos.
No Reino Unido, um dos mercados mais maduros e estáveis do mundo, a lógica é objetiva. A tributação se concentra essencialmente em dois pilares:
⇒ GGR: 15% para apostas esportivas (GBD) e 21% para jogos online (RGD);¹
⇒ Lucro: Corporation Tax de 25%.²
Com essa estrutura, a carga efetiva final oscila entre 36% e 41%.
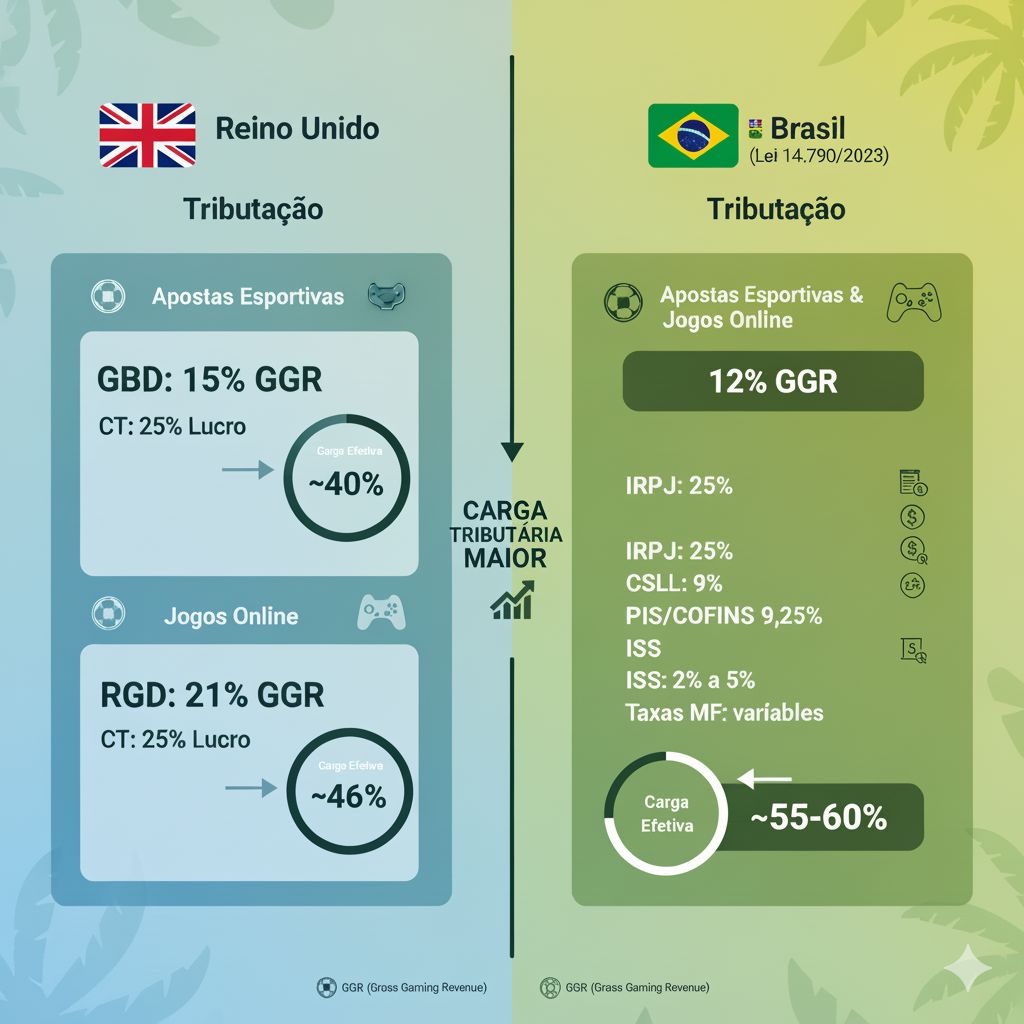
No Brasil, a Lei 14.790/2023³ também define o GGR como base primária. Contudo, sobre ele se acumulam todos os tributos gerais já existentes:
⇒ IRPJ (25%);
⇒ CSLL (9%);
⇒ PIS/COFINS (9,25%);
⇒ ISS (2% a 5%); e
⇒ Taxas regulatórias proporcionais à receita.
O resultado é uma carga efetiva na faixa de 57,25%⁴ a 60,25%⁵, muito superior a dos países frequentemente utilizados como parâmetro comparativo. E muito acima de praticamente todo mercado regulado relevante.
Ou seja: mesmo quando o Reino Unido tributa jogos online a 21%, ainda é mais barato operar lá do que aqui.
E caso os projetos em análise no Senado sejam aprovados⁶, elevando o GGR para 18% ou 24%, a carga efetiva final passa para aproximadamente 64,25%⁷ a 70,25%⁸, sem considerar taxa de fiscalização, encargos trabalhistas, custos operacionais etc.
Sejamos sinceros: qual operador competitivo consegue sustentar um modelo construído dessa forma?
E é justamente aí que reside o ponto central da discussão: uma tributação que se propõe a proteger o mercado e reforçar a regulação, na prática, produz o efeito contrário.
A formalização se torna mais cara, mais arriscada e, para muitos operadores, simplesmente inviável. Com isso, o mercado ilegal se torna mais atraente, justamente o oposto do que se espera de um ambiente regulatório eficiente.
Em qualquer setor (financeiro, de telecomunicações ou apostas) o resultado é sempre o mesmo: onerar o operador regulado é fortalecer o operador irregular.
Regulação eficaz não é sinônimo de imposto alto, mas de coerência, simplicidade, competitividade e sustentabilidade no longo prazo.
No fim, a pergunta que precisamos fazer é: queremos um mercado regulado que funcione ou apenas um mercado regulado no papel?
O Brasil tem a oportunidade de escolher qual caminho seguir. E escolhas regulatórias ruins, uma vez consolidadas, dificilmente podem ser corrigidas.
(*) Yasmin Farias é advogada e pós-graduanda em Compliance & ESG pela Universidade de São Paulo (USP/Esalq). Membro da Comissão de Direito dos Jogos, Apostas e do Jogo Responsável da OAB/SP e do Grupo de Trabalho de Compliance das Loterias Municipais da ANALOME. Atua com regulação, governança e integridade no setor de apostas.
***
¹HM REVENUE & CUSTOMS. General Betting Duty, Pool Betting Duty and Remote Gaming Duty. GOV.UK, 14 ago. 2014. Última atualização em 29 abr. 2024. Disponível em: https://www.gov.uk/guidance/general-betting-duty-pool-betting-duty-and-remote-gaming-duty. Acesso em: 17 nov. 2025.
² HM REVENUE & CUSTOMS. Rates and allowances for Corporation Tax. GOV.UK, 14 abr. 2013 (publicado) — última atualização 6 abr. 2025. Disponível em: https://www.gov.uk/government/publications/rates-and-allowances-corporation-tax/rates-and-allowance s-corporation-tax. Acesso em: 17 nov. 2025.
³ BRASIL. Lei nº 14.790, de 29 de dezembro de 2023. Dispõe sobre a modalidade lotérica denominada apostas de quota fixa; altera as Leis n.º 5.768, de 20 de dezembro de 1971, e 13.756, de 12 de dezembro de 2018; revoga dispositivos do Decreto-Lei nº 204, de 27 de fevereiro de 1967; e dá outras providências. Diário Oficial da União, Brasília, 30 dez. 2023. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2023/lei/l14790.htm. Acesso em: 17 nov. 2025.
⁴ Considerando ISS mínimo de 2%
⁵ Considerando ISS máximo de 5%
⁶ SENADO FEDERAL. Maior taxação de bets e fintechs volta à pauta da CAE na terça-feira. Agência Senado, 14 nov. 2025. Disponível em: https://www12.senado.leg.br/noticias/materias/2025/11/14/maior-taxacao-de-bets-e-fintechs-volta-a-pa uta-da-cae-na-terca-feira. Acesso em: 17 nov. 2025.
⁷ Considerando ISS médio de 3% para estimativa das novas alíquotas de GGR
⁸ Id.